
Какой из перечисленных налогов полностью поступает в федеральный бюджет
Усн федеральный или региональный налог — енвд в какой бюджет зачисляется
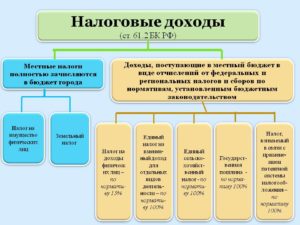
Все хозяйствующие субъекты на территории РФ платят налоги этой группы по одним и тем же правилам. Данные правила, а также любые вносимые в них изменения для этих налогов определяются только положениями НК РФ.
Среди федеральных налогов особую категорию составляют спецрежимы (раздел VIII.1 НК РФ).
https://www..com/watch?v=EDtTB6CT6Go
Их особенность в том, что при использовании любого спецрежима налогоплательщик имеет право не платить некоторые другие федеральные, региональные и местные налоги.
Кроме того, с 2017 г. НК РФ регулирует и уплату обязательных платежей в социальные фонды (гл. 34). Хотя перечисленные страховые взносы, строго говоря, и не относятся к налогам (т.к. не являются безвозмездными платежами, а предполагают в будущем получение страхового возмещения), но их тоже можно условно отнести к «федеральной» группе.
Несмотря на свое название, далеко не все налоги этой группы зачисляются в федеральный бюджет. Полностью в него попадают только НДС, водный налог, акцизы (не все, только для отдельных видов товаров) и налог на добычу полезных ископаемых в части углеводородного сырья. Остальные вилы федеральных налогов частично, в различных пропорциях, предусмотренных Бюджетным Кодексом РФ (гл.
Эти виды налогов не полностью регулируются НК РФ. Им определяются только основные принципы, на которых базируется их взимание (вид налоговой базы, период, сроки, диапазон ставок).
Точные значения ставок, критерии для формирования налоговой базы, а также льготы устанавливаются конкретными регионами РФ или муниципалитетами.
Соответственно, в разных регионах отдельные условия по этим налогам могут отличаться.Среди действующих в России федеральных, региональных и местных налогов и сборов можно выделить торговый сбор.
Его особенность в том, что кодекс устанавливает для этого обязательного платежа «территориальное» ограничение.
На текущий момент вводить на своей территории данный сбор могут только три города — субъекта РФ: Москва, Санкт-Петербург и Севастополь (а на практике он введен только в Москве).
Удобством, простотой применения отличается упрощенная система налогообложения. Она доступна для предпринимателей в двух формах с разными налоговыми объектами и ставками. Вопрос принадлежности УСН – федеральный или региональный налог, встает при определении бюджета для перечисления рассчитанного налогового обязательства.
УСН – федеральный или региональный налог? Рассмотрим этот вопрос в данной статье и определим, в какой из бюджетов он оплачивается налогоплательщиками.
«УСН» расшифровывается как «упрощенная система налогообложения». Она по своей сути является самой понятной и удобной по сравнению с остальными системами налогообложения.
Преимущества применения УСН:
- отчетность сдается один раз в год;
- можно выбирать объекты для расчета налога (6% или 15%) в зависимости от суммы расходов предприятия.
Так, если расходы превышают отметку в 60%, оптимально использовать объект «доходы минус расходы» со ставкой налога 15%.
Ведение учета хозопераций при УСН довольное простое по сравнению с другими системами. Данная форма налогообложения позволяет сэкономить финансы на налогах и дает возможность использовать их на другие цели, необходимые для развития предприятия.
Налоги бывают трех видов: федеральные, региональные и местные (п. 1 ст. 12 НК РФ). Вид налога важен с точки зрения возможности зачесть переплату по нему в счет уплаты иных налогов. К примеру, излишне уплаченный федеральный налог зачесть в счет уплаты региональных или местных налогов не получится (абз. 2 п. 1 ст. 78 НК РФ).
В соответствии со стат. 12 НК все налоги делятся на федеральные, региональные и местные. В зависимости от того, к какой группе относится фискальное обязательство происходит уплата и зачет сумм. УСН – федеральный или региональный налог? Разберемся подробнее в вопросе.
Налоговая система РФ предоставляет налогоплательщикам возможность вести хоздеятельность на общем режиме или специальном. Одним из видов льготной системы налогообложения является упрощенная. УСН не устанавливает, в отличие от ЕНВД, ограничений по видам деятельности. Но существует ряд критерий, в зависимости от которых налогоплательщик может или нет применять упрощенку.
В частности, это ограничения по численности (не более 100 чел.); по доходам за прошлые 9 мес. (не более 112,5 млн. руб.) и текущий период (не более 150 млн. руб.); по доле участия других предприятий (не выше 25 %) и т.д. Если все условия соответствуют нормативным, компания или ИП может вести деятельность на упрощенке. Что это дает с точки зрения фискальной нагрузки?
Прежде всего, упрощенцы не обязаны начислять и платить НДС, налог на прибыль (на доходы для ИП), а также имущественный. Исключение – объекты, по которым налог на имущество рассчитывается с кадастровых показателей.
В общем порядке платятся страховые взносы и соблюдается кассовая дисциплина. В связи со снижением перечня налогов сокращается и список предоставляемой отчетности.Декларация по УСН сдается в территориальное подразделение – раз в год.
На законодательном уровне налоговая система РФ регулируется в глав. 2 НК. В соответствии со стат. 13-15 устанавливаются действующие виды федеральных, региональных (субъектов России) и местных фискальных платежей. В частности, классификация выглядит так:
- Федеральные налоги – прибыль, НДС, подоходный налог, акцизы, водный, на добычу ископаемых, госпошлины, за пользование объектами животного мира и водных ресурсов.
- Региональные налоги – с игорной деятельности, транспортный, имущество (для юрлиц).
- Местные налоги – земельный, торговый сбор, имущество (для физлиц).
Следовательно, налог с упрощенной системы налогообложения в указанных статьях отдельно не поименован. К какому же бюджету относится этот платеж? Согласно п. 7 стат.
12 НК налоговым законодательством России, а именно Налоговым Кодексом, могут вводиться в действие специальные режимы налогообложения. Уплата налогов по таким режимам производится в федеральный бюджет.
Порядок начисления и перечисления регулируется также НК РФ.
А значит, налог с УСН, равно как и с ЕНВД, ЕСХН, относится по классификации к федеральным фискальным платежам. Что это означает на практике для налогоплательщиков? Во-первых, уплата налога с упрощенки не привязана к месту фактического ведения деятельности. ИП перечисляют суммы в ИФНС по месту своего проживания; юрлица – по месту налоговой регистрации.
Во-вторых, оплата налога с упрощенки подразумевает перечисление средств в бюджет федерального уровня. Но на деле такие суммы распределяются со счетов Казначейства непосредственно в региональные бюджеты.
Процент распределения составляет 100 % (стат. 56 БК РФ).
Соответственно, несмотря на то, что теоретически упрощенный налог относится к федеральным платежам, по факту перечисление таких сумм осуществляется в регионы РФ.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl Enter.
К началу страницы
К началу страницы
Пожалуй, стоит начать с определения. Федеральные налоги и сборы – обязательные безвозмездные платежи, установленные Налоговым Кодексом РФ, и взимаемые федеральной налоговой службой с физических и юридических лиц на всей территории России.
То есть федеральные налоги обязательны для всех и всюду, вне зависимости от того, какой это регион РФ (республика, область, край и т. д.). Соответственно ставки по ним также задаются в Налоговом Кодексе и не зависят от регионального и местного законодательства.
Это важно! Если налог именуется федеральным, это еще не значит, что он полностью зачисляется в федеральный бюджет. Например, налог на прибыль организаций частично направляется на пополнение и того бюджета субъекта РФ, где он был собран.
На 2017 год, в систему федеральных налогов входят:
- НДС;
- НДФЛ;
- налог на прибыль;
- акцизы;
- налог на добычу полезных ископаемых;
- водный налог;
- сборы за пользование объектами животного мира и водных биоресурсов;
- государственная пошлина.
Итого 8 налогов и сборов федерального уровня. Их сравнительный анализ приведен в таблице.
Система федеральных налогов РФ
Отмечу, что в таблице, как и далее в статье, информация приведена с некоторыми упрощениями. Я не ставил себе целью в мелочах описать здесь федеральные налоги, но хотел максимально просто и доступно дать Вам общее о них представление. Поэтому за дополнительными данными рекомендую обратиться к первоисточникам. Особенно к Налоговому Кодексу РФ (далее НК РФ).
А пока предлагаю пройтись по списку федеральных налогов и сборов, и кратко ознакомиться с их ключевыми особенностями.
в ИФНС по юридическому адресу за работников головного офиса и по месту регистрации ОП за работников данного подразделения.
Такая же ситуация и у ИП, которые ведут несколько направлений деятельности, и по одному, скажем, по УСН, отчитываются перед собственной ИФНС по месту прописки, а по другому, переведенному на ЕНВД, состоят на учете в сторонней инспекции по месту осуществления такого бизнеса.
В этом случае они также будут распределять НДФЛ за своих работников, занятых в разных направлениях деятельности, между разными ИФНС.
Однако, несмотря на такие «территориальные вариации», ответ на вопрос НДФЛ – какой, федеральный или региональный налог, однозначен — он является федеральным налогом.Это следует из упомянутой статьи 13 Налогового кодекса.
А принцип его отнесения именно к федеральным налогам заключается в том, что уплата НДФЛ осуществляется на территории всей страны по одинаковым правилам, установленным Налоговым кодексом.
В этом и есть отличие федеральных налогов от региональных и местных: принципы взимания последних лишь в самых общих чертах прописаны в главном налоговом документе страны, а власти на местах имеют право устанавливать конкретные особенности исчисления таких платежей на основании законов субъектов РФ или даже местных нормативных актов.
Федеральный налог и «адресная» уплата
Платежное поручение на уплату единого налога по УСН за 2017 год оформляйте по общим правилам. Однако полагаем целесообразным обратить внимание, что 2017 года единый и минимальный налоги по УСН нужно перечислять в бюджет на один и тот же КБК – 18210501021011000110.
Единый налог по УСН за 2017 год платить на счет в территориальном управлении Казначейства России по реквизитам ИФНС, к которой прикреплена фирма по месту ее нахождения. То есть по адресу, по которому организацию зарегистрировали. Он указан в ЕГРЮЛ (п. 2 ст. 54 ГК РФ).
Для индивидуального предпринимателя это ИФНС, где его поставили на учет по месту жительства. Если же постоянного места жительства у ИП в России нет, платить УСН за 2017 год нужно в ИФНС, где предпринимателя поставили на учет по месту временной регистрации.
Все налоги, уплачиваемые на территории Российской Федерации, делятся на федеральные, региональные и местные. Распределение конкретных платежей между этими тремя категориями установлено в статьях 13-15 Налогового кодекса. Не исключение в этой связи и НДФЛ. Каким налогом, федеральным или региональным считается налог на доходы физлиц?
Учет налоговых обязательств разных видов бюджетной принадлежности ведется обособленно. При наличии переплаты по одному из налогов зачесть ее в счет налога, подлежащего уплате в другой бюджет нельзя. Излишне перечисленные суммы в федеральный бюджет разрешено переводить на счета оплаты других федеральных налогов, но не для перекрытия задолженности по региональным или местным налогам.
При переходе на упрощенный спецрежим субъекты предпринимательства обязаны подавать налоговую декларацию в ИФНС с периодичностью 1 раз в год. Отчеты сдаются в отделения налоговых органов:
- для ИП с привязкой к месту жителя коммерсанта;
- для юридических лиц подразделение налоговой инспекции выбирается по месту регистрации предприятия.
- предпринимательскую деятельность можно осуществлять в разных местах РФ;
- подавать отчетность и уплачивать налог необходимо с привязкой к месту регистрации или прописки;
- налоговые перечисления направляются в федеральный бюджет.
- Федеральные.
- Региональные.
- Местные.
Полезные статьи:
- Федеральный закон вступает в силуСправочная информация: «Условия и порядок вступления в силу федеральных нормативных правовых актов» (Материал подготовлен специалистами…
- Заявление на УСН ОООПлюсы и минусы УСНУпрощённая система налогообложения (далее УСН) – это особый налоговый режим (один из…
- Неустойка ГК РФНеустойка, проценты за просрочку и законные проценты В случае нарушения условий договора организация или физическое…
- Счет фактура при УСНКак правильно оформить?Счет-фактуру можно выводить через программу 1С, аналоги этой программы, либо заполнить самостоятельно. Программа…
- ТК РФ дисциплинарное взысканиеВиды трудовых взысканийЗаконодательно виды дисциплинарных взысканий, применяемых работодателем к работнику, закреплены в ст.192 Трудового Кодекса…
- Претензии ГК РФРассмотрение претензии по ГК РФЮридические лица постоянно вступают в гражданские правоотношения друг с другом —…
На последнем этапе средства, поступившие на счет казначейства федерального уровня, перераспределяются между бюджетами других уровней. Эти манипуляции происходят без участия налогоплательщиков. Нормами Бюджетного кодекса в ст. 56 указано, что поступающие ресурсы от плательщиков налога по УСН должны в объеме 100% перенаправляться в бюджеты регионов.
Налоги в федеральный бюджет список

Перечень федеральных налогов и сборов определяется положениями Налогового кодекса (п.п. 2, 5 ст. 12 НК РФ). Федеральные налоги – это обязательные платежи на всей территории РФ, если иное не предусмотрено п. 7 ст. 12 НК РФ.
К федеральным налогам и сборам также относят специальные налоговые режимы, которые могут допускать освобождение от уплаты отдельных федеральных, региональных и местных налогов и сборов (п. 7 ст. 12 НК РФ). На основании норма НК РФ можно привести счерпывающий перечень федеральных налогов и сборов, которые действуют в 2018 году. Обобщим их в таблице со ссылками на нормы НК РФ:
| НДС | 21 |
| Акцизы | 22 |
| НДФЛ | 23 |
| Налог на прибыль организаций | 25 |
| Налог на добычу полезных ископаемых | 26 |
| Водный налог | 42791 |
| Сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов | 42760 |
| Государственная пошлина | 42819 |
| ЕСХН | 42761 |
| УСН | 42792 |
| ЕНВД | 42820 |
| СРП | 42851 |
| ПСН | 42881 |
Налоги федерального бюджета: что это
Когда говорят «федеральный» налог или сбор, то под этим подразумевают, в первую очередь, способ установления и применения налога, а не его назначения.
Дело в том, что налоги, перечисляемые в федеральный бюджет, и федеральные налоги – это разные «вещи». Федеральные налоги – это налоги, установленные НК РФ.
При этом налоги налогов, которые вносятся в федеральный бюджет – устанавливается Бюджетным кодексом РФ.
Какие именно налоговые платежи требуется вносить в федеральный бюджет, прописано в статье 50 Бюджетного кодекса. Так, допустим, налог, уплачиваемый в федеральный бюджет в полном размере, – это НДС, водный налог, некоторые виды акцизов и налога на добычу полезных ископаемых. При этом некоторые федеральные налоги и сборы зачисляются в региональный и даже местный бюджеты.buhguru.com
Федеральные налоги
Как можно понять из самого определения, федеральными налогами являются виды платежей, которые взимаются на всей территории России. Наиболее известными и эффективными в вопросе пополнения государственной казны, являются следующие виды налогов и сборов:
- налог на доходы физических лиц, название которого говорит само за себя;
- налог на добавленную стоимость, который оплачивает конечный покупатель при приобретении продукции в торговых сетях;
- единый социальный налог, являющийся средством пополнения основных федеральных фондов, включая социальное страхование, медицинское страхование и тому подобное;
- акцизы или дополнительный налог на некоторые виды товаров, в частности, табачную продукцию и алкоголь. Его, подобно налогу на добавленную стоимость, покрывает конечный покупатель;
- налог на добычу полезных ископаемых, уплачивается субъектами, занимающимися эксплуатацией природных ресурсов;
- налог на прибыль, предприятий и организаций, суть которого ясна из названия;
- водный налог, подразумевающий платежи за эксплуатацию водных ресурсов;
- различные виды пошлин.
В вышеприведенном перечне перечислены лишь основные виды федеральных налогов, в действительности их гораздо больше, вместе с тем часть из них имеет узконаправленный характер.
Все вышеприведенные налоги зачисляются в федеральный бюджет РФ и подлежат уплате всеми субъектами, а также гражданами на территории России. Они распределяются по приоритетным направлениям государственного финансирования, в частности, медицина и здравоохранение, оборона и военно-промышленный комплекс, социальные программы, культура и спорт, капитальное строительство и многие другие.
Региональные налоги
Региональные, или, как их еще называют, республиканские налоги, также подлежат обязательной уплате, но на территории субъектов федерации, где они действуют, при этом, все правоотношения в данном случае регулируются общегосударственным и местным законодательством. В частности, они устанавливаются законами РФ, а конкретные ставки таких налогов регулируют республиканские властные органы. К региональным налогам относятся такие виды платежей:
- налог на имущество организаций и предприятий, сумма после уплаты которого пропорционально зачисляется в бюджет субъекта федерации и бюджеты более низших уровней, вплоть до городского;
- транспортный налог;
- налог на игорный бизнес;
- лесной налог.
Какие федеральные налоги полностью поступают в федеральный бюджет
Федеральный бюджет — это форма образования и расходования денежных средств, предназначенных для финансового обеспечения задач и функций государства, отнесенных к предметам ведения РФ.
В доходы федерального бюджета зачисляются собственные налоговые доходы федерального бюджета, кроме налоговых доходов, передаваемых в виде регулирующих доходов бюджетам других уровней бюджетной системы РФ (ст.49 БК РФ).
В доходы федерального бюджета полностью поступают собственные неналоговые доходы в соответствии с абз. 2-5 п.4 ст.41 БК РФ.
В процессе исполнения федерального бюджета в его доходы могут поступать средства по взаимным расчетам из бюджетов субъектов РФ, другие безвозмездные перечисления.
Доходы федерального бюджета
К налоговым доходам федерального бюджета относятся:
- федеральные налоги и сборы, перечень и ставки которых определяются налоговым законодательством РФ, а пропорции их распределения в порядке бюджетного регулирования между бюджетами разных уровней бюджетной системы РФ утверждаются федеральным законом о федеральном бюджете на очередной финансовый год на срок не менее 3-х лет при условии возможного увеличения нормативов отчислений в бюджеты нижестоящего уровня на очередной финансовый год. Срок действия долговременных нормативов может быть сокращен только в случае внесения изменений в налоговое законодательство РФ;
- таможенные пошлины, таможенные сборы и иные таможенные платежи;
- государственная пошлина в соответствии с законодательством РФ.
Неналоговые доходы федерального бюджета. формируются в соответствии со ст. 41-46 БК РФ, в т.ч. за счет:
- доходов от использования имущества, находящегося в государственной собственности, доходов от платных услуг, оказываемых бюджетными учреждениями, находящимися в ведении органов государственной власти РФ, — в полном объеме;
- доходов от продажи имущества, находящегося в государственной собственности, — в порядке и по нормативам, которые установлены федеральными законами и другими нормативными правовыми актами органов государственной власти РФ;
- части прибыли унитарных предприятий, созданных РФ, остающейся после уплаты налогов и иных обязательных платежей, — в размерах, устанавливаемых Правительством РФ.
В доходах федерального бюджета также учитываются:
- прибыль ЦБР — по нормативам, установленным федеральными законами;
- доходы от внешнеэкономической деятельности;
- доходы от реализации государственных запасов и резервов.
Расходы федерального бюджета
Расходы, финансируемые исключительно из федерального бюджета, перечислены в ст. 84 БК РФ. К ним относятся:
- обеспечение деятельности Президента РФ, Федерального Собрания РФ, Счетной палаты РФ, ЦИК РФ, федеральных органов исполнительной власти и их территориальных органов, другие расходы на общегосударственное управление по перечню, определяемому при утверждении федерального закона о федеральном бюджете на очередной финансовый год;
- функционирование федеральной судебной системы;
- осуществление международной деятельности в общефедеральных интересах (финансовое обеспечение реализации межгосударственных соглашений и соглашений с международными финансовыми организациями, международного культурного, научного и информационного сотрудничества федеральных органов исполнительной власти, взносы РФ в международные организации, другие расходы в области международного сотрудничества, определяемые при утверждении федерального закона о федеральном бюджете на очередной финансовый год);
- национальная оборона и обеспечение безопасности государства, осуществление конверсии оборонных отраслей промышленности;
- фундаментальные исследования и содействие научно-техническому прогрессу;
- государственная поддержка железнодорожного, воздушного и морского транспорта;
- государственная поддержка атомной энергетики;
- ликвидация последствий чрезвычайных ситуаций и стихийных бедствий федерального масштаба;
- исследование и использование космического пространства;
- содержание учреждений, находящихся в федеральной собственности или в ведении органов государственной власти РФ;
- формирование федеральной собственности;
- обслуживание и погашение государственного долга РФ;
- компенсация государственным внебюджетным фондам расходов на выплату государственных пенсий и пособий, других социальных выплат, подлежащих финансированию в соответствии с законодательством РФ за счет средств федерального бюджета;
- пополнение государственных запасов драгоценных металлов и драгоценных камней, государственного материального резерва;
- проведение выборов и референдумов РФ;
- федеральная инвестиционная программа;
- обеспечение реализации решений федеральных органов государственной власти, приведших к увеличению бюджетных расходов или уменьшению бюджетных доходов бюджетов других уровней;
- обеспечение осуществления отдельных государственных полномочий, передаваемых на другие уровни власти;
- финансовая поддержка субъектов РФ;
- официальный статистический учет;
- прочие расходы.
1-fin.ru
Федеральные налоги 2017
Советуем прочитать наш материал Федеральные налоги, а эту статью разбиваем на темы:
Федеральные налоги 2017
Перечень федеральных налогов и сборов устанавливается и отменяется НК РФ (п.п. 2, 5 ст. 12 НК РФ). Федеральные налоги обязательны к уплате на всей территории РФ, если иное не предусмотрено п. 7 ст. 12 НК РФ.
В соответствии с п. 7 ст. 12 НК РФ к федеральным налогам и сборам относятся также специ-альные налоговые режимы, которые могут предусматривать освобождение от уплаты отдель-ных федеральных, региональных и местных налогов и сборов.
Приведем в таблице перечень федеральных налогов и сборов:
Федеральные налоги и сборы, в т.ч. специальные налоговые режимы
Глава НК РФ
Налог на прибыль организаций
Налог на добычу полезных ископаемых
Сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов
Налоги федерального бюджета
Признак налогов и сборов «федеральный» характеризует скорее порядок установления и применения налога, а не зачисления его в бюджет. Ведь налоги, перечисляемые в федераль-ный бюджет, и федеральные налоги – это не одно и то же.
Федеральные налоги – это налоги, установленные НК РФ, а система налогов, взимаемых в федеральный бюджет, устанавливает-ся Бюджетным кодексом РФ. Какие налоги идут в федеральный бюджет, указано в ст. 50 БК РФ.
К примеру, налоги, перечисляемые в федеральный бюджет в размере 100%, — это НДС, водный налог, отдельные виды акцизов и налога на добычу полезных ископаемых. Од-нако для налогов в федеральный бюджет список включает в себя не все федеральные налоги, указанные в таблице.
Кроме того, отдельные федеральные налоги и сборы зачисляются в ре-гиональный и даже местный бюджеты.
Какие налоги в федеральный бюджет не идут, хотя являются федеральными? К примеру, это часть налога на прибыль (в 2017 – 2020 годах – налог, исчисленный по ставке 3%), 85% НДФЛ или весь УСН.
Они зачисляются в бюджеты субъектов РФ (п. 2 ст. 56 БК РФ). А, на-пример, в бюджеты городских поселений (т. е.местные бюджеты) зачисляются, в частности, такие федеральные налоги: НДФЛ (10% от суммы налога) и ЕСХН (50% от единого налога) (п. 2 ст. 61 БК РФ).
Налог на прибыль в федеральный бюджет в 2017 году
Правительство собирается изменить порядок распределения налога на прибыль в бюджетном правиле на ближайшие 3 года. Часть региональных сборов будет перенаправлена в федеральный бюджет для последующего перераспределения между беднейшими субъектами РФ. Налогоплательщикам придется учитывать поправки при оплате налога в 2017 году.
Правительство РФ подготовило ряд предложений по корректировке финансовых взаимоотношений с регионами, которые будут доложены Президенту в рамках «Основ государственной политики регионального развития до 2025 года», в ближайшее время.
В частности, на плановый период 2017-2021 годов чиновники хотят перенаправлять часть региональных сборов налога на прибыль на финансирование других, наименее обеспеченных субъектов РФ. Как выяснили журналисты, налогоплательщикам придется оплачивать в региональный бюджет не 18% налога на прибыль, а 17%.
В результате этого федеральный бюджет будет получать не 2% из 20% ставки налога на прибыль, а 3%.
Для чего нужно перераспределение налога на прибыль
В соответствии с разработанным Правительством РФ проектом, перераспределение местных налогов необходимо для сокращения разрыва в уровне жизни между регионами. Поэтому в ближайшие 3 года предлагается изменить перераспределение налога на прибыль в пользу малообеспеченных российских субъектов.
В настоящее время ставка налога на прибыль для большинства российских налогоплательщиков составляет 20%. Из них 2% закреплены за федеральным бюджетом, а остальные 18% получают регионы.
Вместе с НДФЛ налог на прибыль фактически составляет основу большинства региональных бюджетов. Минфин посчитал, что за 7 месяцев 2016 года все субъекты РФ уже получили доход от собранного налога на прибыль в сумме 1,451 трлн. рублей.
Это примерно на 3,5% больше, чем за аналогичный период 2015 года.
Перераспределение всего 1 процентного пункта из местных бюджетов в федеральный позволит чиновникам кардинально изменить схему финансирования малообеспеченных регионов.За счет поправок доход федерального бюджета от налога на прибыль должен увеличится на 117 млрд. рублей, которые и будут направлены на региональное развитие.
Правда, по задумке Правительства РФ, не всю сумму получат нуждающиеся субъекты.
Чиновники собираются поделить деньги так:
• 84 млрд. рублей — на дополнительные дотации бедным субъектам РФ, • 20 млрд. рублей — на гранты самым динамично развивающимся территориям за высокие темпы роста регионального налогового потенциала,
• 13 млрд. рублей — в федеральный бюджет для компенсации выпадающих доходов от введения дополнительного механизма стимулирования губернаторов к экономической активности.
Новые меры позволят Минфину на 30% сократить субсидии и «иные межбюджетные трансферты, которые сейчас получают регионы из федерального бюджета. Это, в свою очередь, даст возможность избежать увеличения дефицита бюджета, а может быть и сократить его.
Что должны знать обычные налогоплательщики
Решения, принимаемые чиновниками по бюджетным вопросам, так или иначе отразятся на жизни и развитии российских регионов, организаций и граждан. Однако в практическом применении важен только новый порядок платежей налога на прибыль.
Ведь если предложение Правительства РФ по этому вопросу будет поддержано, в 2017 году изменится порядок оплаты налога и внесения авансовых платежей по нему обычными налогоплательщиками, которые будут должны перечислять в бюджет не 18% и 2% от начисленной суммы, а 17% и 3%.
Ошибки, как всегда могут привести к штрафам, поэтому важно не пропустить момент утверждения новых норм и своевременно проверять платежки.
Федеральные региональные и местные налоги в 2017 году
В соответствии со ст. 12 НК РФ федеральные налоги и сборы представляют собой такие обязательные платежи, перечисление которых должно осуществляться повсеместно на территории РФ. При этом действие норм по федеральным налогам регулирует только НК РФ, который вводит и отменяет как сами налоги, так и отдельные положения по тому или иному федеральному налогу.
Суммы федеральных налогов поступают в одноименный бюджет РФ.
Распределение налогов по тому или иному бюджету производится путем присвоения им определенных КБК (приказ Минфина России № 150н).
Региональные налоги могут регулироваться как НК РФ, так и законами, которые издаются властями регионов страны, в отличие от федеральных налогов. Законы субъектов определяют значение ставок, а также наличие тех или иных льгот, уточняют сроки оплат и представления деклараций.
Так, например, гл. 28 НК РФ, устанавливая ставки по транспортному налогу в п. 1 ст. 361 НК РФ, в п. 2 ст.362 НК РФ указывает, что их значение может меняться субъектами в большую или меньшую сторону в 10 раз. А в законе города Москвы «О транспортном налоге» от 09.07.
2008 № 33 уже закреплены окончательные требования по исчислению налога, в частности ставки, используемые для расчета транспортного налога.
Оплата по такому виду налогов поступает в бюджеты субъектов РФ.
ВАЖНО! Несмотря на то, что налог на прибыль относится к группе федеральных налогов, платежи по нему поступают в 2 бюджета: федеральный и региональный (3 и 17% соответственно).
Местные налоги и сборы
Действие местных налогов регулируется НК РФ и нормативными актами, составленными на уровне муниципального образования. При этом следует отметить, что в состав этой группы налогов с 01.01.2015 введен торговый сбор (закон № 382-ФЗ).
Средства, направляемые на оплату налогов, поступают в местные бюджеты.
Налоги и специальные режимы
Помимо рассмотренных ранее групп налогов НК РФ выделяет так называемые спецрежимы, применение которых освобождает от уплаты налога на прибыль, НДФЛ (для ИП), НДС, налога на имущество организаций и физлиц, но вводит обязанность уплаты единого налога.
Выделяют следующие режимы:
• УСН; • ЕНВД; • режим для сельскохозяйственных производителей; • соглашение о разделе продукции;
• патентная система.
Перечень федеральных, региональных и местных налогов в 2017 году:
center-yf.ru
Федеральные налоги как источник формирования бюджета РФ
Рубрика: Экономика и управление
Дата публикации: 17.02.2016 2016-02-17
Статья просмотрена: 1899 раз
Куда идут средства с налога на добавленную стоимость

НДС – косвенный налог, то есть представляет собой надбавку на цену товара. Все налоги можно разделить на местные, региональные и федеральные. Людей, которые тесно связаны с миром финансов и торговли, интересует, в какой бюджет поступает НДС, то есть важно определить уровень начисления. В этой статье ознакомимся с плательщиками, сроками, ступенями бюджета и разберем прочие вопросы.
Кем, когда и в какой бюджет платится НДС
Итак, как выяснилось, существует три вида поступлений в бюджет:
- Федеральный (все налоги обязательные по всей стране).
- Местный (организуемые на уровне муниципалитета – земельный, на имущество физ.лиц).
- Региональный (транспортный, на игорный бизнес, на имущество организаций).
Знакомый нам налог на добавленную стоимость относится к первому типу, исходя из этого понятно, в какой бюджет платится НДС. Это означает, что он перечисляется повсеместно по всей территории Российской Федерации.
Так как общий капитал федерального значения, у этих сборов существует своя миссия: они идут на благоустройство образования, медицины, науки, культуры, общественной деятельности, охраны и защиты государства.
Плательщиками выступают все, кто занимается торговлей, бизнесом, а также и рядовой потребитель. Если обратиться к Налоговому Кодексу РФ, то увидим, что там прописано, кому именно нужно оплачивать.
Сейчас процентом облагаются:
- Компании, фирмы, акционерные общества.
- Учреждения, занимающиеся финансами и страхованием, например, банки.
- Индивидуальные предприниматели (стоит учитывать, что некоторые используют спецрежимы, которые подразумевают освобождение от уплаты НДС).
- Заграничные организации, которые занимаются деятельностью в России.
- Фирмы некоммерческого характера, основой их работы является ведение хозяйства.
Каждый из них является налоговым агентом и основной обязанностью является оплата процентов, слежение за расходами/доходами, документацией и т.д.
Но при этом, этот налог касается потребителя, так как конечную сумму платит именно он, а в капитал переводит сумму уже производитель.
Срок оплаты налога имеет строгий порядок. Выплачивается сумма равными долями до 20 числа следующего месяца. Но перед этим в инспекцию нужно предоставить отчетность в виде декларации. Если в ней находятся какие-либо неточности или ошибки, есть возможность подать уточняющую декларацию. Иначе ФНС вынуждена будет проводить проверки, и ставить на учёт организацию.
Особенности порядка исчисления и оплаты НДС
Главной особенностью при уплате является то, что процент зачисляется на всех этапах производства продукта. То есть этот налог включается в стоимость первоначального сырья со стороны производителя, далее поставщика, продавца и, в конечном счёте, покупателя, и каждый из них должен знать, в какой бюджет идёт ставка.
Как уже упоминалось выше, платёж может быть сформирован также после подачи уточняющего документа. Данная информация закреплена законом №172 от 13.10. 2008 года.
Если в результате проверки была найдена ошибка и налоговая база была занижена, перед самой подачей декларации, плательщик выплачивает полную сумму и пени за период просрочки.Обращаться нужно в то бюджетное учреждение, который свидетельствует о фактическом местонахождении фирм, и куда подаётся документ, то есть в это же населенном пункте. Оплата производится за конкретный период времени на ту сумму, на которую был продан товар, услуга или работы, равными долями до 20 числа месяца, следующего за прошедшим кварталом.
Формула и пример расчета налога на добавленную стоимость
Любой налогоплательщик в компанию бухгалтера, чтобы проводить нужные операции и правильно выставлять счета и производить расчёты. Но владелец того или иного предприятия будет чувствовать себя уверенней, если будет понимать, как работает схема перечисления денег в государственный капитал.
Чтобы понять алгоритм, представим информацию в виде формул и на примере покажем, как считать те или иные цифры. Для начала возьмём ставку, которая распространяется на большинство товаров и была повышена с 1 января 2019 года – 20%.
Как уже было подмечено ранее, НДС взимается с каждой стадии изготовления:
- При поставке первоначального материала. Например, фирма производит сахар.
- Один пакет этого продукта стоит 50 рублей. Покупающая сторона должна при этом заплатить уже сумму в размере 55 рублей с налогом добавленной стоимости.
- При продаже полученного товара. Этот пакет был куплен предприятием, которое занимается кондитерской деятельностью. С одной упаковки было создано два торта на сумму 100 рублей.
- При потребительском запросе. Сеть магазинов приобрела торты, оцениваемые стоимостью в 150 рублей. Рядовой покупатель оплатит уже цену в 165 рублей.
Если приобрести этот же торт, но уже в маленьком магазине, его цена будет составлять 330 рублей. Что, конечно, становится невыгодно для покупателя, так как на надбавку уходит 55 рублей, в виде процента – это 16,6%, что не соответствует действительности, потому что сахар относится к категории товаров, подходящих под ставку в 10%.
Чтобы рассчитать размер НДС, нужно знать формулу, выглядит она следующим образом:
НДС= Х*20/100, Х – известная сумма.
К примеру, если стоимость товара составляет 100 000 , то надбавка будет равна 20 000.
Как снизить бремя НДС для своей компании
Несмотря на то, что данным налогом облагаются все участники бизнеса, есть возможности снизить плату или даже вовсе не оплачивать этот процент. Рассмотрим этот момент более подробно.
Одним из способов избежать такого процента является использование спецрежима. К ним относятся УСН и ЕНВД. УСН представляет собой упрощённую систему налогообложения, она рекомендуется представителям малого и среднего бизнеса.
ЕНВД расшифровывается как единый налог на вменённый доход. Его особенностью считается ограниченный круг сфер деятельности, например, перевоз пассажиров.
За счёт того, что эти режимы включают в себя уже уплаты всех необходимых сборов, оплачивать отдельно НДС в федеральный уровень бюджета не имеет смысла.
Компания может взять освобождение от перечисления на год. Для этого выполняются следующие условия:
- Местонахождение в пределах Российской Федерации.
- Отсутствие акцизных поборов.
- Выручка за год менее 8 млн рублей.
Последний вариант снижения представляет собой принятие на работу более 80% инвалидов от всего штата.
Декларирование
Формой отчетности перед инспекционным органом является декларация. В ней поступающие доходы и расходы учреждения в книге покупок и продаж. Законом предусмотрен строгий порядок: она подается до 25 числа месяца, когда идёт НДС за истёкший квартал.
Если этот день выпадает на нерабочий или праздничный, то принести документ можно на следующий рабочий день. Знание этих норм обезопасит плательщика от штрафа, который уплачивается в размере 5% от всей задолженности.
Федеральные налоги: что это, виды и размеры
Обязательные платежи в пользу государства, субъекта РФ или населенного пункта подразделяются на несколько видов. Согласно статье 12 Налогового кодекса РФ, выделяют местные, региональные и федеральные налоги.
Последние уплачиваются в бюджет страны и расходуются на поддержание боеспособности армии, а также иные государственные нужды.
Законодательство четко фиксирует виды федеральных налогов и устанавливает круг лиц, выступающих в качестве плательщиков.
Что такое федеральные налоги?
Федеральные налоги, уплачиваемые на территории государства — это специальные сборы, взимаемые с физических и юридических лиц, а также граждан, получивших статус ИП.
Устанавливаются они исключительно Налоговым кодексом РФ.
А так как изменить положения нормативного акта можно исключительно путем принятия нового федерального закона, правом на редакцию положений о федеральных налогах обладает:
- Государственная Дума.
- Совет Федерации.
- Президент.
Платежи поступают в бюджет, а затем реализуются непосредственно властью в соответствии с текущим положением дел.
Функции и значение федеральных налогов и сборов
Система налоговых сборов предназначена в первую очередь для наполнения государственной казны. Но помимо этого пошлины стимулирует деловую активность и даже способствуют развитию бизнеса.
Значение платежей для государства сложно переоценить: за исключением экспорта, они являются практически единственным источником дохода страны. Если уплата сборов будет отменена, казна быстро опустеет. А значит, не смогут функционировать бюджетные органы, такие как полиция, медицинские организации, образовательные учреждения, пожарная служба и иные важнейшие ведомства.
Какие налоги относятся к федеральным?
В состав федеральных сборов входят, как гласит статья 13 НК РФ, определенные платежи, которые взимаются с граждан, организаций и ИП. Они подразделяются на прямые, взимающиеся с определенного типа доходов, уплачиваемые при владении имуществом или при использовании некоторых типов объектов, и косвенные, включенные в стоимость уже готовой продукции. К последним относят:
- НДС — часть стоимости производимой вещи, отходящая в пользу государства;
- акцизы — надбавка к цене произведенного внутри государства товара.
Прямых сборов федерального уровня больше. К ним относят налоги:
- НДФЛ. Пошлиной облагаются доходы, которые получают граждане, в том числе носящие статус ИП.
- На прибыль. Уплачивается исключительно компаниями.
- На добычу полезных ископаемых.
- Госпошлина. За совершение различных юридических действий.
- Взимаемые при использовании объектов:
- биологических водных ресурсов;
- относящихся к животном миру.
- На дополнительную прибыль, полученную в ходе добычи сырья углеводородного типа.
- На водопользование.
Важно! Иные взимаемые сборы относятся к местным или региональным, и поступление производится не в бюджет государства, а в казну населенных пунктов, образований или субъектов.
Виды федеральных налогов
Перечень федеральных налогов четко зафиксирован на государственном уровне и содержится в НК РФ в статье 13. Он является исчерпывающим, добавить или убрать сбор из списка можно только при помощи нового федерального закона. Ставку и размер платежей устанавливает 8 раздел 2 части НК РФ. Они определяются для каждого налога отдельно:
| Налог | Где установлен размер | Ставка | Исключения |
| НДС | статья 164 НК РФ | 10% для объектов из пункта 2, 20% для объектов, не попавших в пункт 1, 2 и 4. В определенных случаях применяется расчетный метод исчисления суммы выплат в порядке, предусмотренном в пункте 4 | 0% НДС для услуг и товаров, перечисленных в 1 пункте. Обязательно предоставлять документальное подтверждение причисления товара к указанным категориям. |
| На доход физ. лиц | Статья 224 НК РФ | 13% в общих случаях. 35% — при доходах, перечисленных во 2 пункте статьи; 30% для прибыли иностранцев (пункт 3), а также для доходов с облигаций, особенности которых устанавливает пункт 6; 9% — для прибыли с обладающих ипотечным покрытием облигаций, попадающих под условия, перечисленные в пункте 5. | Не нужно платить НДФЛ с прибыли, предусмотренной в 217 статье НК РФ. |
| Госпошлина | Статьи 333.21. 333. 23, 333. 24, 333.26, 333.28, 333.30, 333.31, 333.32.1-333.32.3, 333.33 НК РФ | Зависит от конкретного совершаемого действия | У некоторых категорий лиц есть льготы, позволяющие не платить пошлины. |
| Акцизы | Статья 193 НК РФ | Размер налога зависит от количества продукции, точная ставка на каждый подакцизный товар определяется отдельно | Уменьшение суммы уплачиваемого акциза предусмотрено в случаях, которые устанавливает статья 200 и статья 203 НК РФ |
| На водопользование | Статья 333.12 НК РФ | Зависит от экономического региона, объекта, а также вида деятельности (забор воды, использование поверхности, гидроэнергетика, сплав древесины, водоснабжение населения) | Могут применяться различные коэффициенты |
| За использование объектов животного мира | Статья 333.3 НК РФ, пункты 1, 2, 3 | Для каждого животного определенного вида предусмотрена своя ставка. Можно заплатить 50% от указанной в пункте 1 стоимости, если изъять животное до года, как гласит пункт 2. | Если изъятие животного преследует цели, обозначенные в пункте 3, ставка составляет 0% |
| На доп. доход при добыче углеводородного сырья | Статья 333.54 | 50% | Отсутствуют |
| За использование биологических водных ресурсов | Статья 333.3 НК РФ. пункты 4, 5 ,6 | Устанавливается отдельно для каждого вида, 50% от указанной суммы можно заплатить за изъятие молодняка | Если преследуются цели, перечисленные в пункте 6, налогоплательщик освобождается от денежной повинности |
| На прибыль юр. лиц | Статья 284 НК РФ | 20% в общих случаях, однако 1 пункт предусматривает для власти субъектов возможность снижать ставку за счет уменьшения доли налога, поступающей в региональные бюджеты. По правилу в казну страны поступает только 3%, основные средства идут на пополнение бюджетов регионов | В отношении организаций, подпадающих под перечисленные условия в пункте 1 подпунктах 1.1-1.12, кроме 1.2-1, 1.4 и 1.6, в пункте 3 части 1 и 1.1, в пункте 4 части 3, подпункте 4.1, пункте 5, закон определяет ставку 0%. |
| На добычу полезных ископаемых | Статья 342 НК РФ | Ставки перечислены в пункте 2 и зависят от вида сырья | Предусмотрена ставка 0% при наличии условий, указанных в пункте 1 |
Какой налог полностью поступает в федеральный бюджет?
Некоторые сборы распределяются между бюджетами регионов, населенных пунктов и страны. Основной — налог на прибыль. От общей суммы платежа государство получает до 2024 года 3%, после перечисляться будет уже 2%. Остальные 17%, а в дальнейшем 18%, переходят к регионам. Подобная система налогообложения необходима для поддержания экономического благосостояния субъектов.
Помимо этого в статье 50 БК РФ установлены некоторые виды сборов федерального уровня, которые поступают в бюджет страны только частично, например:
- акциз на этиловый спирт пищевого сырья;
- акциз на содержащую спирт продукцию;
- акциз на бензин и некоторые иные виды топлива;
- сбор за использование водных объектов биологического происхождения.
Остальные виды федеральных налогов, не обозначенных в статье 50 БК РФ, полностью перечисляются исключительно в гос.казну.
Порядок установления федеральных налогов
Признаки действющих налогов, которые обязательны к уплату определенным кругом лиц, перечислены в статье 17 НК РФ. Чтобы сбор считался установленным, сначала необходимо определить его ставку, налоговую базу, объект. Затем требуется рассчитать налоговый период. И, наконец, определить порядок и сроки изъятия средств, а также тех, кто обязан совершать платежи.
Важно! Если дело касается федеральных налогов, то для введения в действие пошлины потребуется включить ее в 13 статью НК РФ путем издания соответствующего закона. В противном случае установление сбора признается незаконным, и он не подлежит уплате.
Кто обязан платить федеральные налоги?
Для каждого государственного сбора предусмотрен свой круг плательщиков. Таблица показывает, кто именно обязан совершать взносы по различным видам сборов:
| Платеж | Кто совершает | Регламентирующая статья НК РФ |
| НДФЛ | Физ.лица и ИП | 207 |
| За добычу полезных ископаемых | Компании и ИП, являющиеся пользователями недр | 334 |
| За доп.доход от добычи сырья углеводородного типа | Юр. лица, осуществляющие определенный тип деятельности | 333.43 |
| Госпошлина | Юр. и физ. лица | 333.17 |
| Водный налог | Граждане, организации, предприниматели | 333.8 |
| За использование животных и биологических объектов водного мира | Все, кто имеет разрешение на добычу | 333.1 |
| За полученную прибыль | Российские и иностранные компании, члены консолидированных групп | 246 |
| Акцизы | Фирмы, предприниматели и переправляющие подакцизную продукцию через границу ЕЭС лица | 179 |
| НДС | Компании, ИП и лица, перевозящие товары через границы ЕЭС | 143 |
Важно! Платежи, назначаемые для физлиц. не подлежат внесению организациями, и наоборот.
Федеральные сборы устанавливаются исключительно законодательным органом страны. Каждый новый налог должен обладать определенными признаками, чтобы считаться установленным. Лицам, которые указаны в качестве налогоплательщиков, обязательно необходимо совершать платежи в установленные сроки в соответствующих размерах, исчисляемых в зависимости от налоговой ставки.