
Какой налог на материальную помощь
Облагается ли материальная помощь сотруднику НДФЛ?
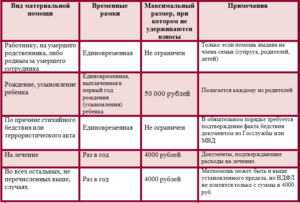
Направленность средств материальной помощи является социальной. Такая поддержка осуществляется для тех работников, у которых в жизни произошла сложная ситуация. При этом такой вид помощи не носит регулярного характера. В каждом случае размер помощи рассчитывается индивидуально.
Существуют разновидности матпомощи:
- заключение брака;
- рождение ребенка;
- выявление серьезного заболевания;
- смерть родственника;
- денежная выплата к отпуску;
- форс-мажор (стихийное бедствие, пожар и другие).
В законах не указан размер матпомощи, поэтому руководство организации самостоятельно определяет сумму, которая будет выплачена работнику, исходя из того, на какие цели необходимы средства. Как правило, в трудовых договорах прописывается пункт о матпомощи, что защищает работников от непредвиденных затрат.
При написании заявления о получении помощи, необходимо четко сформулировать свою просьбу, так как если форма будет неясной и размытой, то у налоговой возникнут вопросы к руководству организации, будет проводиться проверка, не понижается ли руководством налогооблагаемая база. К заявлению необходимо приложить подтверждения того, что произошла непредвиденная ситуация, коими являются документы.
Как оформить выдачу материальной помощи
Обычно для получения материальной помощи работник должен написать соответствующее заявление, а также приложить подтверждающие документы. Например, по случаю рождения ребенка таким документом будет соответствующее свидетельство.
При удовлетворении заявления работника руководитель дает указание бухгалтерии выплатить материальную помощь. Для этих целей может издаваться приказ об оказании материальной помощи, либо руководитель может оставить свою резолюцию на самом заявлении. Каждая организация самостоятельно определяет порядок и процедуру оказания материальной помощи.
Законные основания
Предоставление матпомощи регулируется в Трудовом кодексе, статьей 41. Там говорится: каждое предприятие должно составить коллективный договор, где будут прописаны положения о мерах финансовой поддержки персонала, в частности, ее размер, и на каких основаниях она выдается.
Статья 217 Налогового кодекса перечисляет виды матпомощи, которые освобождаются от уплаты налога. Также статья 252 указанного кодекса говорит о том, какие виды матпомощи работодатель может не засчитывать при расчеты налогооблагаемой базы. В законе «О страховых взносах» имеются правила начисления страховых взносов в случае если сотруднику была оказана матпомощь.
Когда материальная помощь может учитываться при исчислении налога на прибыль
НК РФ содержит основания и для того, чтобы материальную помощь облагать НДФЛ лишь частично.
К таким выплатам, например, относятся:
- Выплата по случаю появления в семье работника новорожденного – как собственного ребенка, так и взятого из приюта. При этом необлагаемая база по указанному основанию не должна быть более 50 000 рублей на каждого ребенка, а выплата матпомощи должна быть произведена до наступления одного года ребенку (п. 8 ст. 217 НК РФ).
Подробнее об этом – в материале «В каком размере не облагается НДФЛ матпомощь при рождении ребенка?».
- Материальные выплаты, предусмотренные локальными нормативными актами организации, но не более 4 000 руб. за год (п. 28 ст. 217 НК РФ).
Для того чтобы материальная помощь облагалась НДФЛ в уменьшенном объеме, необходимо выполнение следующих условий:
- Наличие подтверждающих бумаг.
- Отражение во внутренних документах компании возможности выплаты данных видов матпомощи.
Следует отметить: если у налогоплательщика нет возможности воспользоваться льготой по НДФЛ, у него возникает обязанность уплатить налог по ставке 13% с материальной выплаты.
При этом НДФЛ с материальной помощи удерживается в следующих случаях:
- Отсутствуют подтверждающие документы.
- Основание для необлагаемой выплаты не предусмотрено НК РФ.
- Внутренними документами не предусмотрена возможность ее начисления.
О том, когда и как матпомощь отражается в 6-НДФЛ, читайте в статье «Как отразить материальную помощь в форме 6-НДФЛ?».
Основной вопрос, которым задается бухгалтер, — материальная помощь облагается ли НДФЛ?
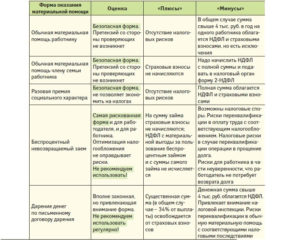
Каждый вид имеет свои отличительные характеристики и особенности учета для определения базы НДФЛ, а также страховых взносов. База НДФЛ и взносов зависит от основания, по которому предоставили матпомощь.
Оно указывается в заявлении работника. Налогообложение матпомощи соблюдает те же основания.При этом денежная поддержка от работодателя или полностью не облагается налогом, или не облагается до лимита суммы, который зависит от основания.
Перечень таких доходов указан в ст. 217 НК РФ. В частности, материальная помощь, не облагаемая налогом 2019 года, предоставляется в случае:
- смерти работника или близкого члена его семьи;
- стихийного бедствия;
- приобретения санаторно-курортных путевок на территории РФ (компенсация в зависимости от вида поддержки, например, для сопровождения родителями детей с ограниченными возможностями к месту отдыха и оздоровления);
- чрезвычайной ситуации (террористический акт и другие).
Фактическое получение денег является моментом, который считается начислением налога.
При этом значение имеет, когда работник фактически получил деньги – это либо день, в который произведена выплата наличными средствами, либо деньги переведены на счет.
НДФЛ оплачивают не позже дня, который следует за осуществлением выплаты. Это введено в 2016 году и закреплено в Налоговом кодексе.
По общему правилу, материальная помощь налог на прибыль не уменьшает, так как не включается в расходы. Об этом напрямую сказано в п. 23 ст. 270 НК РФ.
Материальная помощь носит социальный характер, выдается работникам для личных нужд, поэтому не связана с оплатой труда и выполнением работником своей трудовой функции.
Например, организация оказала помощь своим работникам, пострадавшим при наводнении, в том числе передала им предметы первой необходимости. С одной стороны, работодатель заинтересован в нормальном физическом и моральном состоянии своих сотрудников в целях надлежащего исполнения ими трудовых функций. Однако Минфин в своем письме от 24.08.
Также судьи ВАС РФ в постановлении Президиума от 30.11.2010 N 4350/10 указали, что нельзя учитывать в расходах ту материальную помощь, которая не связана с выполнением работником трудовой функции. Например, это выплаты на удовлетворение социальных потребностей работников, в связи со стихийными бедствиями, смертью членов семьи, рождении детей и т. п.
Материальная помощь 4000 рублей: налоги, взносы в 2020 году
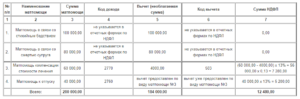
Рассмотрим особенности оформления и обложения НДФЛ материальной помощи в 2019 году. Составим налоговую отчетность по формам 2-НДФЛ и 6-НДФЛ по материальной помощи на лечение сотрудника.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Налоговый кодекс устанавливает, что любое вознаграждение за труд гражданина обязательно облагается налогом, кроме особых выплат, указанных в ст. 217 НК РФ. Иными словами, с заработной платы, премий и прочих начислений должен быть удержан налог на доходы физических лиц.
Работодатель, наряду с оплатой за труд, вправе оказать материальную помощь сотруднику.
Материальной помощью признается единовременная денежная выплата физическому лицу в связи с трудной жизненной ситуацией или особыми обстоятельствами.
Работник обязан подтвердить обстоятельства документально, если они связаны с частной жизнью, в ином случае полученные денежные средства признаются стимулирующими, то есть вознаграждением за работу.
Оформление в организации
Сотрудникам учреждений предоставляется финансовая поддержка, если те оказались в трудной жизненной ситуации. При возникновении форс-мажорной ситуации сотруднику необходимо обратиться в учреждение с заявлением о предоставлении материальной поддержки.
Оно пишется в свободной форме, но если в организации существует описанный порядок предоставления денежной помощи, следует руководствоваться им.
Заявление пишется на имя руководителя организации, а после принятия им решения о сумме выплаты издается приказ. Он является документом-основанием для начисления сотруднику дохода в виде матпомощи.
Как и с любыми выплатами, с материальной помощи удерживается НДФЛ в размере 13%. Но есть льготы и послабления.
При рассмотрении возможности предоставления вышеуказанной помощи сотруднику организацией, важно помнить, что исходя из норм Трудового кодекса РФ, только сам работодатель принимает решение о ее получении.Главным условием осуществления таких выплат будет закрепление их в коллективном договоре либо внутреннем нормативном акте предприятия.
Не исключением будет отражение возможности данной выплаты индивидуально у каждого работника в трудовом договоре.
При внесении подобных условий в нормативно-правовые акты работодатель должен помнить, что если он обозначил данные выплаты как обязательные, то при их отсутствии сотрудник будет отстаивать свои права в суде и требовать взыскания полагающихся ему денежных средств. Кроме того, работодатель будет привлечен к административной ответственности.
Каким бы образом не была закреплена возможность осуществления материальной помощи, данная выплата всегда будет носить заявительный характер.
Это означает, что для получения вышеуказанной поддержки работник в обязательном порядке должен написать заявление на выплату, а также при определенных жизненных ситуациях, предоставить необходимые подтверждающие документы, исходя из которых работодатель и будет оценивать тяжесть сложившейся жизненной ситуации. После написания заявления происходит издание приказа. Без приказа выплата невозможна.
Доплата работникам государственных организаций
В бюджетных учреждениях выплачивать помощь при выходе в отпуск обязаны. Финансовая поддержка гарантируется 79-м Федеральным законом, введенным в действие в июле 2004-го.
Названный ФЗ также регулирует порядок, в соответствии с которым денежная поддержка предоставляется государственным служащим.
На суммы, что выплачиваются бюджетникам не оказывает никакого влияния финансовое положение конкретных организаций. Право на помощь возникает у всех, кто был зачислен в штат больше полугода назад.
В приказе Минтруда за номером 163Н, всем госслужащим выплачивается материальная помощь в пределах 2-х должностных окладов. Чтобы ее получить, работник должен подать на имя руководителя отдельное заявление.
Взять финансовую помощь бюджетники могут лишь при уходе в основной отпуск, минимальная продолжительность которого составляет 14 суток. Вне зависимости от того, на сколько частей работник решит разделить оплачиваемый период отдыха, материальную поддержку дают только 1 раз в год.
Это важно знать: Можно ли вернуть НДФЛ с дивидендов
При каких обстоятельствах материальная помощь освобождается от налогообложения в 2019 году
Как установлено ст. 217 НК РФ, любая матпомощь, которая будет являться денежной социальной выплатой, будет являться прибылью.
При этом перечень причин оказания матпомощи работнику организации не может быть ограничен нормами трудового законодательства.
Ндфл с материальной помощи

В нормативно-правовых актах РФ предусмотрено предоставление матпомощи для лиц, оказавшихся в сложной жизненной ситуации. Поддержка может исходить как от государства, так и по месту работы.
Примечательно, что в случае с работодателем, организация самостоятельно устанавливает объем и форму. Материальная помощь и НДФЛ в 2020 году активно обсуждается гражданами в соц. сетях, т. к.
многие не понимают, в каких случаях нужно платить налог.
Нюансы обложения НДФЛ материальной помощи
В 2020 году налог с доходов для физических лиц (НДФЛ) с материальной помощи не подлежит удержанию, если объем поддержки не больше 4.000 руб. за 12 месяцев.
В соответствии со статьей № 217 пункта № 28 НК России единовременная выплата может быть исключена из базы по НДФЛ в части использования страховых взносов. В действующих законах зафиксированы случаи, при которых финансовая или другая поддержка подлежит полному исключению, невзирая на сумму.
В соответствии с НК России к данным обстоятельствам относится:
- Единовременное перечисление средств лицам, пострадавших от стихийного бедствия и других ЧС, в т. ч. членам семей погибших людей — статья № 217 пункт № 8.3.
- Поддержка гражданам, ставшими жертвами в результате терроризма, а также близким родственникам при данных обстоятельствах — статья № 217 пункт № 8.4.
- Единовременная выплата сотруднику по причине летального исхода члена семьи. Кроме того, помощь может быть оказана бывшему служащему, вышедшему на заслуженный отдых — статья № 217 пункт № 8.
- Разовое оказание финансового содействия на покрытие медицинского обслуживания работнику или пенсионеру (бывшего сотрудника организации) — статья № 217 пункт № 10.
Дополнительно в категорию «полностью необлагаемая поддержка» включена материальная помощь при рождении ребенка — НДФЛ в 2020 году не уплачивается. Аналогичные правила действуют при совершении опеки или усыновления. В законодательных актах фигурирует ограничение по сумме — 50 тысяч руб. на каждого несовершеннолетнего гражданина из расчета на одного родителя.
Материальная помощь сотруднику
Условия и процедура получения материальной помощи
Осуществление материальной помощи сотруднику и НДФЛ не связано с предпринимательской или иной деятельностью. Для получения финансового содействия от региональных или федеральных властей, а также работодателя необходимы основания.
Основную роль играет получение статуса малоимущей семьи, при которой:
- Член семьи не трудоустроен.
- Близкий родственник вышел на заслуженный отдых. По новым правилам пенсионной реформы для женщин возврат составляет 60 лет, мужчин — 65.
- Гражданин находится в статусе «пенсионер» и проживает отдельно от семьи один.
- Лицо имеет группу инвалидности, т. е. с ограниченными возможностями.
- В семье есть несколько детей малолетнего возраста.
Таким образом, финансовое содействие вправе оформить только действительно нуждающиеся граждане. Для прохождения процедуры привлекаются органы социальной защиты населения, проводится проверка уровня доходов и условий жизни.
Читать так же: Замена СНИЛС при смене фамилии после замужества
Соискатели направляют в соответствующие ведомства пакет документации и заявление. По результатам рассмотрения учреждение оглашает вердикт о предоставлении или отказе в получении выплат материальной помощи. В ситуации неудовлетворения заявления ведомство обязано предоставить законные причины отказа в письменной форме.
Налог с материальной помощи
Как отразить получение материальной помощи в налоговой отчетности?
Для понимания, как и когда, отражается материальная помощь и облагается ли НДФЛ, следует привести пример.
Семенов Ю. Г. официально обратился к работодателю 1 июня 19 года с заявлением о выплате финансового содействия в размере 50.000 руб. Руководитель компании ООО «Бизнес и компания» принял решение 4 июня 19 г. об отчислении средств в адрес заявителя в полном объеме. Отдел бухгалтерии произвел соответствующее начисление, перечислил деньги на счет и отразил проводку в отчетности по налогам.
Форма 2-НДФЛ
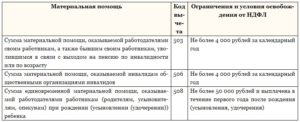
Для отражения материальной помощи, НДФЛ и страховых взносов нужно учитывать, что сумма до 4.000 рублей, перечисленная на счет сотруднику должна иметь код 2760, а вычет показан, как 503 (статья № 217 пункт № 28 НК России). Для финансового содействия, оказанного при рождении ребенка, код дохода будет 2762, вычет — 504 — приказ ИФНС №ММВ-7-11/387.
Необлагаемая поддержка, невзирая на объем, не указывается в форме 2-НДФЛ. Например, сумму не нужно показывать в справке, выданной сотруднику, если в его доме возник пожар.
Однако причины ЧС не должны относиться к действиям работника. Выплата котируется, как помощь в связи с возникновением чрезвычайных обстоятельств.
В этой ситуации выплата не подлежит отражению, а значит, не облагается налогом.
Форма 6-НДФЛ
Не подлежат отражению средства, перечисленные, как финансовое содействие, если основания прописаны в Приложении № 2 к Приказу ИФНС №ММВ-7-11/387.
Обусловлено это тем, что размер ставки (строка 040) является разницей строк 020 и 030, умноженная на строку 010 (ставка).
Данное равенство, является основным и установлено Контрольными соотношениями при анализе и проведении камеральной проверки.
В расчетах следует отражать такие виды поддержки, как:
- Содействие, полностью не подлежащее уплате обязательного сбора. Выплата отражается в строке 020.
- Полная или частично не облагаемая помощь указывается в строке № 020, а необлагаемые средства переносятся в строку 030 формы 6-НДФЛ.
В ситуации, когда поддержка осуществляется сотруднику не деньгами, а материалами, продукцией, то вместо счетов 70, 73 будет указываться имущество. Помимо этого, по причине передачи прав на товары на безвозмездном основании, они признаются продажей. Следовательно, на позиции следует установить НДС согласно статьям № 146 (пункт № 1 пп.1), № 154 (пункт № 2) НК Российской Федерации.
В какие сроки происходит уплата налога?
Согласно условиям и правилам, закрепленных в статье № 226 НК России уплата налога должна происходить в день перевода средств на счет нуждающемуся лицу. Допускается проведение операции в рамках 24 часов. При этом дата выплаты принимается, как:
- момент выдачи наличных денег через кассу организации;
- дата поступления средств на лицевой банковский счет работника;
- день получения содействия в имущественной форме.
Читать так же: Госпошлина на алименты в 2020 году
Общее время от даты направления заявления в ИФНС составляет порядка четырех месяце. При этом на период приходится:
- 90 дней для проведения камеральной проверки;
- 30 календарных суток на доставку извещения о результатах.
В действующих нормативно-правовых актах зафиксированы ситуации, когда НДФЛ с материальной помощи в 2020 г. не взимается. При других обстоятельствах гражданин или организация обязан уплатить ставку в установленные сроки. В противном случае будут вменены штрафные санкции.
Материальная помощь при рождении ребенка: оформление, НДФЛ и взносы
Систематизируйте или обновите знания, получите практические навыки и найдите ответы на свои вопросы на курсах повышения квалификации в Школе бухгалтера. Курсы разработаны с учетом профстандарта «Бухгалтер».
Материальная помощь при рождении ребнка выплачивается только в том случае, если предусмотрена трудовым, коллективным договором или иным локально-нормативным актом организации.
Данная выплата не зависит от квалификации работников, не связана с достижением работником каких-либо производственных результатов, так же нельзя ее назвать стимулирующей.
Поэтому матпомощь при рождении ребенка не является частью оплаты труда — это выплата социального характера.
Налогообложение материальной помощи при рождении ребенка
Материальная помощь при рождении ребенка выплачивается за счет собственных средств организации и не учитывается при налогообложении прибыли (п. 23 ст. 270 НК РФ). Не учитывается эта выплата и при применении УСНО с объектом налогообложения «доходы минус расходы» (п. 2 ст. 346.16 НК РФ). А вот порядок обложения таких выплат НДФЛ и страховыми взносами имеет определенные особенности.
НДФЛ
Недавно Минфин изменил мнение относительно обложения НДФЛ сумм материальной помощи при рождении ребенка.
Прежняя позиция финансового ведомства была такова: не облагается НДФЛ единовременная матпомощь, предоставляемая в сумме, не превышающей 50 000 рублей, одному из родителей по их выбору либо двум родителям из расчета общей суммы 50 000 рублей. То есть, финансовое ведомство считало, что необлагаемый лимит нужно делить между родителями.
Ранее в Письме от 15.07.2016 № 03-04-06/41390 финансовое ведомство рекомендовало при выплате работнику материальной помощи при рождении ребенка запрашивать у этого работника справку о доходах супруга. Но Минфин РФ отозвал это письмо.
Новую точку зрения на вопрос об обложении НДФЛ доходов в виде материальной помощи, оказываемой работодателем работникам при рождении ребенка, Минфин озвучил в письмах от 12.07.2017 № 03-04-06/44336 и от 07.08.17 № 03-04-06/50382.
В соответствии с абзацем 7 пункта 8 статьи 217 НК не подлежат обложению НДФЛ суммы единовременных выплат работникам (в том числе матпомощи) при рождении (усыновлении, удочерении) ребенка.
При этом должны выполняться следующие условия:
- матпомощь выплачивается единовременно в течение первого года после рождения (усыновления, удочерения) ребенка;
- размер матпомощи не более 50 000 руб. на каждого ребенка.
Теперь пятидесятитысячный необлагаемый лимит применяется в отношении суммы, выплаченной каждому из родителей (усыновителей, опекунов), в том числе в случае, когда оба родителя (усыновителя, опекуна) трудятся у одного работодателя.
Получается, что при выплате работнику материальной помощи при рождении ребенка запрашивать у этого работника справку о доходах супруга.
Ведь теперь тот факт, получал ли второй родитель «детскую» матпомощь или нет, для НДФЛ-целей значения не имеет.
Теперь эта точка зрения объявлена единственной верной, так как все старые, противоречащие новому мнению ведомства разъяснения, признаны неактуальными, и ФНС предписала инспекциям применять в работе именно ее.Кстати, стоит обратить внимание на Постановление арбитражного суда Уральского округа от 29.07.
2016 № Ф09-6902/16, где суд отметил, что суть выплаты при рождении ребенка не изменилась в связи с реализацией права на нее по истечении года.
А НК РФ не содержит нормы, предусматривающей, что спустя год льгота не применяется. То есть, по мнению арбитров, матпомощь при рождении ребенка и через год не должна облагаться НДФЛ.
Страховые взносы
Объектом обложения страховыми взносами являются, в частности, выплаты, произведенные в рамках трудовых отношений (подп. 1 п. 1 ст. 420 НК РФ). Суммы, не подлежащие обложению страховыми взносами, перечислены в статье 422 НК РФ.
Здесь сказано, что не подлежат обложению страховыми взносами для организаций суммы единовременной материальной помощи, оказываемой работникам (родителям, усыновителям, опекунам) при рождении (усыновлении (удочерении)) ребенка, установлении опеки над ребенком, выплачиваемой в течение первого года после рождения (усыновления (удочерения)), установления опеки, но не более 50 000 рублей на каждого ребенка (пп. 3 пункта 1 статьи 422 НК РФ).
Минфин в письме от 16 мая 2017 № 03-15-06/29546 заявил, что материальная помощь, выплачиваемая при рождении ребенка, не облагается страховыми взносами в пределах лимита (50 тысяч рублей).
Причем этот необлагаемый лимит применятся к выплатам, начисленным каждому из новоиспеченных родителей. Т.е. если и папа, и мама малыша получили каждый по 50 тыс. руб. такой родительской матпомощи, страховые взносы с этих сумм начислять не нужно.
В том числе в случае, когда оба родителя трудятся у одного работодателя.
Таким образом, получается, что в отношении материальной помощи при рождении ребенка теперь действуют одинаковые правила обложения и НДФЛ, и страховыми взносами.
Бухгалтерский учет материальной помощи при рождении ребенка
Выплата работнику материальной помощи учитывается в составе прочих расходов на дату издания соответствующего приказа руководителя (п. 4, 5, 11, 16 ПБУ 10/99 «Расходы организации», утвержденного Приказом Минфина РФ от 06.05.1999 № 33н).
Согласно плану счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденному Приказом Минфина РФ от 31.10.2000 № 94н, материальная помощь учитывается на счете 73 «Расчеты с персоналом по прочим операциям».
Поскольку при налогообложении прибыли суммы материальной помощи при рождении ребенка не учитываются в составе налоговых расходов, выплачиваемой работодателем работнику, возникает разница между бухгалтерским учетом и налогообложением, с которой исчисляется постоянное налоговое обязательство (п. 4, 7 ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций», утвержденного Приказом Минфина РФ от 19.11.2002 № 114н).
Пример 1
Сотруднице начислена единовременная материальная помощь в связи с рождением ребенка в размере 50 000 руб. В бухгалтерском учете необходимо сделать следующие проводки:Дт 91 Кт 73 — 50 000 — Начислена единовременная материальная помощь в связи с рождением ребенка
Дт 73 Кт 51 — 50 000 — Выплачена материальная помощь с расчетного счета
Дт 99 Кт 68 — 10 000 — Отражено ПНО с расходов, не учитываемых при налогообложении прибыли (50 000 руб. х 20%)
Пример 2
Изменим условия примера 1. Выплата работнице единовременной материальной помощи в связи с рождением ребенка составила 70 000 руб.
В нашем примере сумма страховых взносов рассчитывается исходя из общего тарифа (на обязательное пенсионное страхование — 22%, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 2,9%, обязательное медицинское страхование — 5,1%).
Страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний рассчитаны с применением тарифа 0,2%. Согласно пп. 1, 45 п. 1 ст. 264 НК РФ страховые взносы включаются в состав расходов в общеустановленном порядке (письма Минфина РФ от 20.03.
2013 № 03-04-06/8592, от 03.09.2012 № 03-03-06/1/457).
В бухгалтерском учете будут составлены следующие проводки:
Дт 91 Кт 73 — 50 000 — Начислена единовременная материальная помощь в связи с рождением ребенка
Дт 91 Кт 69 — 6040 — Начислены страховые взносы на облагаемую ими сумму материальной помощи ((70 000 — 50 000) руб. х 30,2%)
Дт 73 Кт 68 — 2 600 — Удержан НДФЛ с налогооблагаемой суммы материальной помощи ((70 000 — 50 000) руб. х 13%)
Дт 73 Кт 51 — 67 400 — Выплачена материальная помощь из кассы (70 000 — 2 600) руб.Дт 99 Кт 68 — 14 000 — Отражено ПНО с расходов, не учитываемых при налогообложении прибыли (70 000 руб. х 20%)
Отражение в 6-НФДЛ
Согласно п. 2 ст. 230 НК РФ налоговые агенты представляют в налоговый орган по месту своего учета справку по форме 2-НДФЛ и расчет по форме 6-НДФЛ.
Из Приложения к Письму ФНС России от 01.08.2016 N БС-4-11/13984@ (вопросы 3, 4) следует, что строка 030 «Сумма налоговых вычетов» расчета по форме 6-НДФЛ заполняется согласно значениям кодов видов вычетов налогоплательщика, утвержденных Приказом ФНС России от 10.09.2015 № ММВ-7-11/387@ «Об утверждении кодов видов доходов и вычетов».
При заполнении строки 020 «Сумма начисленного дохода» следует учитывать, что в расчете по форме 6-НДФЛ не отражаются доходы, не подлежащие обложению НДФЛ, перечисленные в ст. 217 НК РФ. При этом не разъяснен порядок отражения в расчете сумм, частично не подлежащих налогообложению.
Поэтому обратимся к письму ФНС России в от 15.12.2016 № БС-4-11/24064@. Налоговая инспекция на основании п. 8 ст.
217 НК РФ пришла к выводу, что работодатель вправе не отражать в расчете по форме 6-НДФЛ доход работника в виде единовременной материальной помощи при рождении ребенка в течение первого года после рождения ребенка в размере, не превышающем 50 000 руб.
В случае если размер указанного дохода, выплачиваемого в налоговом периоде, превысит 50 000 руб., данный доход подлежит отражению в расчете по форме 6-НДФЛ.
Если организация, выплачивающая работнику материальную помощь при рождении ребенка в течение первого года после рождения ребенка в размере 50 000 руб.
, все же отразила данный доход в расчете по форме 6-НДФЛ, то организация должна отразить такой доход в сведениях по форме 2-НДФЛ за указанный налоговый период. В таком случае данные по строке 020 расчета по форме 6-НДФЛ и общая сумма дохода, указанного в п.
5 представляемых по всем налогоплательщикам справок по форме 2-НДФЛ, будут идентичны, что соответствует Контрольным соотношениям ФНС России.Дело в том, что если налоговый агент отразит соответствующую выплату в расчете по форме 6-НДФЛ, но не отразит ее в форме 2-НДФЛ, это приведет к нарушению Контрольных соотношений, что может повлечь за собой процедуру истребования от налогового агента соответствующих пояснений (п. 3 ст. 88 НК РФ).
Облагается ли материальная помощь налогом НДФЛ
Работники бухгалтерии кроме зарплаты, компенсаций и пособий рассчитывают еще и материальную помощь, выделяемую испытывающим затруднения сотрудникам организации.
Включаемая в ФОТ, она по своей природе отличается социальной направленностью и не связана с трудовыми достижениями, стажем и квалификацией. Поэтому возникает правомерный вопрос, облагается ли материальная помощь НДФЛ.
Бухгалтеру нужно тщательно проштудировать налоговое законодательство, чтобы получить правильный и однозначный ответ.
Вычеты, предусмотренные при удержании подоходного налога с материальной помощи
Статьей 217 НК РФ определены все доходы, на которые НДФЛ не начисляется. В пункте 28 там фигурирует материальная помощь, но только в той ее части, которая меньше или равна 4000 руб. Это ограничение действует на протяжении всего налогового периода.
Если работник по каким-то причинам получал помощь два или более раз в году, то налогообложение всех выплат, кроме первой, производится на общих основаниях.
Если человек на протяжении одного периода уволился и устроился на новую работу, он должен предоставить справку формы 2НДФЛ, чтобы бухгалтер мог понять, использовал ли он вычет или нет.
Освобождается от НДФЛ безвозмездная помощь, выделяемая:
- Членам семей умершего работника, а также работника, находившегося на пенсии;
- Работнику или уволенному по выходу на пенсию работнику, в случае смерти кого-то из членов семьи;
- Работающим в организации родителям, усыновителям, опекунам в течение одного года с момента рождения, усыновления, в сумме не более 50000 руб. на каждого ребенка;
- Лицам (не только работникам) пострадавшим в связи со стихийным бедствием, иным чрезвычайным происшествием;
- Членам семей погибших вследствие стихийного бедствия, иного чрезвычайного происшествия;
- Лицам (не только работникам) пострадавшим в связи с террористическим актом;
- Членам семей погибших вследствие террористического акта.
Это исчерпывающий перечень, который можно найти в пунктах 8.3 и 8.4 статьи 217 Налогового кодекса.
Казалось бы, все просто и понятно. Однако, прежде чем применить этот алгоритм, бухгалтеру предстоит решить, является ли рассчитанная им сумма действительно безвозмездной помощью и облагается ли налогом.
Порядок оформления выделения материальной помощи работникам
Наличие коллективного договора является обязательным для любого учреждения. Важным приложением к нему является Положение, регламентирующее оплату труда. В отдельных организациях действуют свои локальные нормативные акты. В этих документах детально должны быть расписаны причины, позволяющие обратиться за материальной помощью:
- Смерть близких родственников;
- смерть работников, уволенных в связи с выходом на пенсию;
- потребность в дорогостоящем лечении заболевшего работника;
- потребность в дорогостоящем лечении членов семьи;
- порча имущества в результате несчастного случая или стихийного бедствия;
- рождение ребенка;
- регистрация брака.
Этот список открыт, сюда можно добавлять еще какие-нибудь проблемы или значимые моменты, вызывающие непредвиденные расходы. Он не регламентируется никаким законодательным актом, утверждается руководителем.
В нормативных документах прописывается размер выплаты в твердой сумме или количестве должностных окладов получателя. Еще нужно указать, из каких источников будут выплаты: фонд заработной платы, чистая прибыль.
Можно указать, что оплата производится при наличии финансовых возможностей, чтобы исключить жалобы в гострудинспекцию в случае временных финансовых трудностей.
Материальная помощь работнику, понесшему крупные непредвиденные расходы, назначается по письменному заявлению.
Обязательно подробно должны быть расписаны все обстоятельства случившегося и приложены подтверждающие документы: свидетельство о заключении брака, о рождении ребенка, заключение о смерти, счета медицинских клиник, аптек.
Если речь о стихийных бедствиях и терроризме, нужны подтверждения из МЧС и МВД. Только после этого издается приказ о выплате.
В каких случаях налоговая инспекция может не признать начисленную выплату материальной помощью
Согласовывая приказ перед отправкой на подпись, бухгалтер должен тщательно проверить поступающие документы и определить, будут ли они надлежащим основанием для налогового инспектора, чтобы признать правомерность применения вычета в 4000руб.
Недостоверная справка или не соответствие причины обращения перечню в Положении об оплате могут убедить инспектора в том, что под видом безвозмездной помощи выплачена премия за хорошее отношение к труду или какая-нибудь компенсация.
В таком случае возможны доначисление налога, пеня и штраф.
Во многих организациях практикуют разовую выплату к очередному отпуску в размере двух должностных окладов для проработавших более шести месяцев. Она внесена в Положение об оплате, считается материальной помощью, основанием для начисления является график отпусков.
Бухгалтерия применяет необлагаемый вычет в 4000руб. Многие налоговики не согласны с этим. Они считают это поощрением за хорошее выполнение своих обязанностей и за стаж, но никак не поддержкой в нелегкой ситуации.Дело в том, что конкретной официальной формулировки понятия материальной помощи в законодательстве нет. Поэтому вполне реальна ситуация, что инспектор включит вычеты в налогооблагаемую базу, что может привести к неизбежным штрафным санкциям.
Проблема в том, что подоходный налог – это не все, чем облагается материальная помощь.
Еще есть взносы в фонды: пенсионный, медицинского и социального страхования. В законе №212 ФЗ ст.9 также установлен необлагаемый вычет в 4000руб. Если ревизоры фондов придут вслед за налоговой, то к 13% подоходного налога прибавятся еще 30% доначисленных взносов, пеня, штраф за занижение облагаемой базы. Так что руководителю и финансовым службам есть над чем подумать.
Важные моменты, на которые стоит обратить внимание
При исключении вычетов из налоговой базы необходимо знать и учитывать множество нюансов. В перечне причин оказания материальной помощи часто встречается выражение «член семьи».
Если рассуждать в бытовом плане семья – это понятие широкое, однако в финансовых вопросах лучше опираться на законодательство. В НК нет самостоятельной трактовки этого понятия, но есть ссылка на Семейный кодекс. В нем членами семьи признаются супруг, родители и дети.
Можно эту информацию внести в Положение об оплате труда, тогда легче будет объясняться с проверяющими органами.
Согласно закону, при удержании подоходного налога с материальной помощи на рождение определен льготный необлагаемый вычет 50000 руб. на ребенка. Указан точный срок – один год со дня рождения или усыновления. Это обязательно нужно отслеживать.
Нет указания, что финансово помочь можно только одному из родителей, поэтому мать, и отец могут обратиться за помощью каждый у себя на работе. Однако необлагаемый вычет установлен на ребенка, то есть для двух родителей.
Для верного определения облагаемой базы вам нужна форма 2НДФЛ второго родителя, и сведения о выплате ему материальной помощи. Но обязанность по предоставлению таких справок в кодексе не прописана, и иногда сотрудники отказываются это делать. По этому поводу есть письмо Минфина от 24 февраля 2015г.
, в котором разъясняется, что в отсутствии таких документов организация, являющаяся налоговым агентом, не может выполнить обязанности по удержанию НДФЛ и должна сообщить об этом в налоговый орган в соответствии со статьей 226 НК. К этой выплате для применения вычета предъявляется еще одно требование – единовременность.
Это означает, что обязательно должен быть оформлен один приказ руководителя. Если даже перечисление производилось в несколько приемов, например, из-за недостатка средств, начисление считается единовременным.
Перечисление НДФЛ, удержанного из материальной помощи, производится не позднее дня, следующего за выдачей наличных в кассе или переводом их на банковский счет сотрудника. Вся ответственность за правильное и своевременное удержание и перечисление НДФЛ возлагается на налогового агента, то есть организацию.
Важно правильно понимать требования налогового законодательства и своевременно их выполнять.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Налогообложение — 2015: что необходимо учесть при выплате материальной
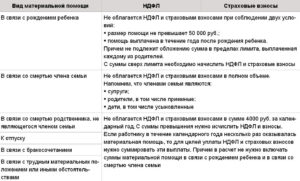
Ключевые вопросы:
- В каком случае учреждение имеет право выплачивать материальную помощь сотрудникам?
- Что надо учитывать при налогообложении различных видов материальной помощи (НДФЛ, страховые взносы)?
- Как правильно отразить начисление материальной помощи в бухгалтерском и налоговом учете?
Выплаты материальной помощи должны быть регламентированы внутренними актами учреждения:
- коллективным договором;
- положением об оплате труда.
Коллективный договор — это правовой акт, регулирующий социально-трудовые отношения в организации (в том числе бюджетной), который заключается между работниками и работодателем.
В коллективном договоре и положении об оплате труда должны быть предусмотрены основания оказания материальной помощи, ее размер в зависимости от характера оказываемой помощи, документы, которые должен предоставить работник для выплаты ему материальной помощи, сроки выплаты.
Рассмотрим Положение о порядке выплаты материальной помощи работникам Федерального бюджетного учреждения здравоохранения «Центр гигиены и эпидемиологии в Свердловской области» (далее — Положение о порядке выплаты материальной помощи).
Настоящее Положение определяет порядок выплаты материальной помощи работникам ФБУЗ для решения их социальных проблем.
Материальная помощь работникам учреждения выплачивается при наличии средств, остающихся в распоряжении учреждения после уплаты налогов (из чистой прибыли) в пределах сформированного целевого фонда на календарный год.Важно! Выплаты материальной помощи производятся в пределах денежных средств, предусмотренных планом финансово-хозяйственной деятельности на оплату труда работникам учреждения по соответствующей статье экономической классификации расходов бюджетов Российской Федерации.
Размер материальной помощи устанавливается в соответствии с занимаемой должностью работника, его стажем работы на основании письменного распоряжения главного врача филиала или лица, им уполномоченного.
Материальная помощь работнику ФБУЗ может быть выплачена в следующих случаях:
- в случае смерти бывшего сотрудника (проработавшего в учреждении более 5 лет), а также смерти близких родственников на основании свидетельства о смерти в размере не более 3 должностных окладов;
- при рождении ребенка на основании свидетельства о рождении ребенка — в размере до 3 должностных окладов;
- в связи с утратой или повреждением имущества в результате стихийного бедствия, пожара, кражи, аварий систем водоснабжения, отопления и других обстоятельств на основании справок из соответствующих органов (местного самоуправления, внутренних дел, противопожарной службы и др.) — в размере до 10 должностных окладов (в зависимости от ущерба);
- многодетным семьям, неработающим пенсионерам и инвалидам — в размере не более 3000 руб.;
- на лечение в стационаре, при необходимости покупки медикаментов за свой счет, нужных для проведения лечения, на основании товарных чеков и копии выписки из больницы, заверенной врачом;
- в связи с выходом на пенсию сотрудников, проработавших в ФБУЗ не менее 10 лет (в размере 5000 руб.), не менее 15 лет (в размере 10 000 руб.);
- на улучшение жилищных условий или приобретение жилья материальная помощь выдается высококвалифицированным специалистам службы, проработавшим более 10 лет, при наличии денежных средств по решению постоянно действующей комиссии, которая устанавливает целесообразность, размер и порядок выплаты. Материальная помощь на улучшение жилья согласовывается в обязательном порядке с главным врачом учреждения;
- материальная помощь может быть выплачена сотрудникам в иных особых случаях при наличии денежных средств и по решению постоянно действующей тарификационной комиссии.
Как правильно оформить документы на выплату материальной помощи?
В общем виде порядок оказания материальной помощи может быть представлен в следующем виде (рис. 1).
Работник пишет письменное заявление об оказании ему материальной помощи на имя руководителя с указанием причины обращения за помощью
↓
Заявление рассматривается постоянно действующей комиссией
↓
Издается приказ об оказании материальной помощи (в случае положительного решения)
↓
Работнику выплачивается материальная помощь
Рис. 1. Порядок оказания материальной помощи
Работник учреждения должен написать заявление об оказании ему материальной помощи на имя руководителя с указанием причины обращения за помощью. К заявлению обязательно прилагаются документы, подтверждающие указанную причину (свидетельство о рождении ребенка, свидетельство о смерти члена семьи и др.).
Пример заявления на оказание материальной помощи
Главному врачу ФБУЗ
Мишину В. А.
врача-эпидемиолога
Липиной С. И.
Заявление
Прошу оказать мне материальную помощь в связи с рождением ребенка Липиной Анастасии Сергеевны 20 января 2015 г.
Приложение: копия свидетельства о рождении.
28.01.2015 Липина С. И. Липина
После этого заявление рассматривает постоянно действующая комиссия. В случае положительного решения работодатель дает согласие в письменном виде. На основании этого решения издается приказ об оказании материальной помощи.
В приказе указывается сумма выплаты, сроки выдачи, источник и причина выплаты.
Согласно Положению о порядке выплаты материальной помощи указывается ссылка на пункт, на основании которого определен размер выплаты в данном конкретном случае и причина выплаты.
Фрагмент приказа о выплате материальной помощи
В связи с рождением ребенка у врача-эпидемиолога Липиной С. И. , на основании п. «б» Положения о порядке выплаты материальной помощи сотрудникам ФБУЗ
ПРИКАЗЫВАЮ:
1. Начислить и выплатить Липиной Светлане Ивановне единовременную материальную помощь в размере 25 000 руб. до 28.02.2015.
2. Назначить ответственным за начисление материальной помощи главного бухгалтера Кузнецову Т. В.
Основание: 1. Личное заявление Липиной С. И.