
Ба и лбо в чем разница
Ба и лбо в чем разница
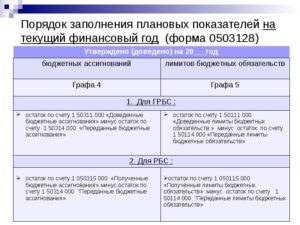
В соответствии с положениями п. 5 ст. 217 БК РФ, утвержденные показатели необходимо довести до главных распорядителей средств из бюджета (далее — ГРБС, главные распорядители) до начала финансового года.
После того как их довели до потребителя, тот имеет право принимать на себя обязанности, например, планировать и осуществлять закупку товаров, работ и услуг, проводить конкурсные процедуры.
Важно помнить, что утвержденные показатели сметы должны соответствовать ЛБО.
Принятие бюджетных обязательств сверх доведенных лимитов является основанием, чтобы по суду признать их недействительными.
Ответственность за то, чтобы сумма расходов на покупку продукции соответствовала установленным пределам государственных денег, несет руководитель учреждения, которому они установлены.
Лимиты бюджетных обязательств: как заказчики получают деньги на госзакупки
Не стоит путать бюджетные обязательства и бюджетные ассигнования.
Максимальный объем полномочий в данном процессе закреплен за Министерством финансов РФ, которое направляет информацию о распределении ЛБО между главными распорядителями БС, в Федеральное казначейство. При распределении ассигнований на соответствующий финансовый период Минфин руководствуется порядком ведения и составления сводной БР федерального бюджета.
За Минфином закреплено право перераспределения, увеличения или уменьшения действующих ЛБО. ГРБС, в свою очередь, распределяет ЛБО между рядовыми распорядителями и(или) получателями БС.
Размер и распределение лимитов обязательства бюджетной организации
С иском вправе обратиться распорядитель, в подотчете которого пребывает субъект.
Суммы, выделяемые получателям из бюджета, предназначены для выполнения организациями функций федерального, регионального и муниципального назначения.
Сами ассигнования включают в себя средства, использование которых ориентировано на:
- оказание гражданам и хоз.субъектам гос.услуг;
- соц.помощь жителям страны;
- поддержку предпринимательства, уязвимых категорий граждан;
- финансовую поддержку учреждений бюджета (мат.обеспечение, проплата контрактов и т. д.);
- финансирование оборонного заказа;
- аккумулирование средств в гос.резерв.
При необходимости средства могут выделяться из бюджета Существуют между бюджетными ассигнованиями и лимитами бюджетных обязательств отличия. Ассигнование – ресурс
Бюджетные ассигнования
Помимо этого ассигнования из бюджета идут на выплаты, установленные законодательством населению, а также на реализацию различных государственных программ.
Получателем бюджетных ассигнований являются бюджетные учреждения, кроме того, при участии в социальных программах и программах поддержки предпринимательства получателями могут являться коммерческие организации и индивидуальные предприниматели, а также физические лица. Основными целями ассигнований является закупка необходимых товаров, оплата работ или услуг физическим и юридическим лицам, исполнение государственного заказа, возмещение затрат на оборону и безопасность и др.
Разница между лимитами и ассигнованиями
Необходимо сказать, что это два совершенно разных понятия, относящихся к неодинаковым операциям. Так, лимит представляет собой ограничение чего-либо; он достаточно часто используется в экономической среде, например, лимит кассы, когда в кассе на конец рабочего дня должно оставаться денежных средств не более определенного размера.
Лимиты устанавливаются на законодательном уровне и являются своего рода правилом для хозяйствующих субъектов. Размеры и направленность ассигнований также закреплены в законодательстве, чтобы не возникло злоупотреблений или
Лазер Вирта
Поэтому гражданско-правовые обязательства дополнительно к бюджетным ассигнованиям ограничиваются еще верхним пределом суммы – эта сумма называется лимит бюджетных обязательств.
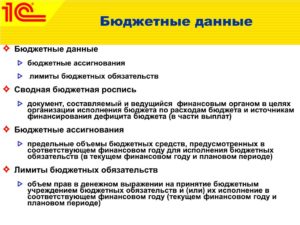
Лимит бюджетных обязательств — объем прав в денежном выражении на принятие казенным учреждением бюджетных обязательств и (или) их исполнение в текущем финансовом году (текущем финансовом году и плановом периоде) (статья 6 БК РФ
«Понятия и термины, применяемые в настоящем Кодексе»
).
Заключение и оплата казенным учреждением договоров, подлежащих исполнению за счет бюджетных средств, производятся в пределах доведенных ему по кодам классификации расходов соответствующего бюджета лимитов бюджетных обязательств и с учетом принятых и неисполненных обязательств. Кроме случаев, если предметами государственного (муниципального) контракта являются поставка товаров в соответствии с государственной программой вооружения,
Когда могут отозвать лимиты бюджетных обязательств
Все операции бюджетного процесса РФ ведутся на основании сводной бюджетной росписи — документа, который формируется органом, ответственным за финансы, по нормативам БК РФ для организации исполнения бюджета в отчетном году.
ГРБС доводит бюджетные лимиты до учреждения — участника бюджетного процесса путем финансирования государственного задания на основании сметы (п. 2 ст. 69.2 и ст. 161 БК РФ).
Как бюджетные лимиты, так и ассигнования носят целевой характер (ст. 38 БК РФ).
Но бюджетные лимиты принимаются только для казенных учреждений, которые ведут финансово-хозяйственную деятельность только в рамках доведения установленных на отчетный период лимитов.
Лимиты бюджетных обязательств — это
15.15.10 КоАП РФ.
Кроме того, заключенные с контрагентами договоры могут быть признаны недействительными в судебном порядке по иску распорядителя бюджетных средств, которому подотчетно учреждение (п.
5 ст. 161 БК РФ). Стоит отличать лимиты, о которых идет речь выше, от бюджетных ассигнований — фактических объемов денежных средств, предоставляемых распорядителем того или иного уровня подведомственному распорядителю или учреждению (любому — казенному, автономному, бюджетному) в финансовом году.
Таким образом, ассигнование — финансовый ресурс, направляемый из бюджета учреждению в пределах установленного для этого учреждения лимита.
Лимиты бюджетных обязательств и ассигнования носят целевой характер (ст.38 БК РФ). Но лимиты устанавливаются только для казенных учреждений. Только в пределах доведенных лимитов соответствующие учреждения вправе вести бюджетную деятельность. Денежные средства,
Отличие между бюджетными ассигнованиями и лимитами бюджетных обязательств
Их различия очевидны, исходя из определений.
Ни в коем случае они не заменяют друг друга и не могут использоваться как синонимы. Таким образом, лимит представляет собой ограничение чего-либо.
Он достаточно часто используется в экономической среде, например, лимит кассы, когда там на конец рабочего дня должна оставаться определенная сумма.
zakondostatka.ru
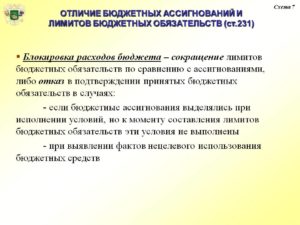
Под ассигнованиями понимаются объемы денежных средств, выделяемые из централизованных и децентрализованных фондов на определенные цели, т. е. они не являются денежными средствами в прямом смысле.
Бюджетные ассигнования – это форма расходования бюджетов. Под ними подразумеваются установленные предельные объемы денежных средств, выделенные из бюджета на расходы распорядителей и получателей бюджетных средств, которые могут использовать данные финансовые ресурсы на определенные цели.
Бюджетный кодекс РФ дает следующее определение бюджетным ассигнованиям.
Бюджетные ассигнования – это предельные объемы денежных средств, предусмотренных в соответствующем финансовом году для исполнения бюджетных обязательств (статья 6 БК РФ).
Юридическое право на использование бюджетных средств в течение года удостоверяется бюджетной росписью на данный финансовый год.
Согласно бюджетному законодательству утвержденные
Размер и распределение лимитов обязательства бюджетной организации
Расходование казенных средств должно осуществляться взвешенно и продуманно, чтобы достичь максимального эффекта, а финансы подлежат направлению лишь на конкретно определенные цели.
Чтобы этого достичь устанавливаются лимиты бюджетных обязательств. Это понятие включает суммы, которые организация при государстве или муниципалитете вправе израсходовать в фин.
году, например, 2018, по достигнутым в установленном порядке договоренностям с контрагентами.
Определение понятия бюджетных обязательств
Термин лимит обязательств расшифровывается в 6 правиле Бюджетного кодекса РФ. Согласно данной норме – это денежное выражение объема прав субъекта хозяйствования, находящегося на обеспечении у казны, принимать обязанности в текущем финансовом году.
Когда учреждение превышает свои полномочия и выходит за рамки квоты, оно несет ответственность по ст. 15.15.10 КоАП РФ. Санкция статьи предусматривает немалый штраф. В то же время договоры, превышающие объем полномочий, могут быть в рамках судебного процесса признаны недействительными. С иском вправе обратиться распорядитель, в подотчете которого пребывает субъект.
Что относится к ассигнованиям
Суммы, выделяемые получателям из бюджета, предназначены для выполнения организациями функций федерального, регионального и муниципального назначения.
Сами ассигнования включают в себя средства, использование которых ориентировано на:
- оказание гражданам и хоз.субъектам гос.услуг;
- финансовую поддержку учреждений бюджета (мат.обеспечение, проплата контрактов и т. д.);
- соц.помощь жителям страны;
- поддержку предпринимательства, уязвимых категорий граждан;
- финансирование оборонного заказа;
- аккумулирование средств в гос.резерв.
При необходимости средства могут выделяться из бюджета
Разница в понятиях
Существуют между бюджетными ассигнованиями и лимитами бюджетных обязательств отличия. Ассигнование – ресурс финансов в конкретном реальном размере, который бюджетом передается в пользу учреждения и ограничен заранее определенными лимитами. Средства выдаются в финансовом году распорядителем соответствующего уровня учреждению или иному распорядителю ниже по вертикали.
Лимиты и ассигнования – целевой ресурс, что прописано в 38 статье БК РФ.
Первые определяются для учреждений, являющихся казенными, которые свою деятельность вправе вести в установленных финансовых рамках. Средства, которые получены за счет осуществления прочей деятельности, должны быть перенаправлены в бюджет.
Учреждения, являющиеся автономными или бюджетными, не могут ограничиваться лимитами (таковые не устанавливаются вовсе).
Если коротко, то лимиты отличаются от ассигнований:
- Перечнем учреждений. Ассигнования охватывают все виды, а лимиты – только казенные.
- Лимиты фиксируют максимум обязательств, которые учреждение вправе взять. Принятие бюджетных обязательств сверх доведенных лимитов недопустимо. Ассигнования могут быть дополнены и за счет иных ресурсов.
Распределение лимитов
Распределяются предельные размеры предполагаемых сумм, согласно определенной процедуре, состоящей из ряда последовательных этапов, на каждом из которых объем правомочий распорядителя уменьшается.
Существуют определенные лимиты на получаемые средства
Возглавляет иерархию отечественный Минфин. Именно он обладает максимумом прав, что вытекает из его монополии на составление и ведение сводной росписи бюджета всей страны. Так, министерство:
- определяет и уведомляет казначейство страны о лимитах центральных распорядителей;
- прибегая к исключительным полномочиям, принимает решения о пересмотре лимитов и вносит требуемые коррективы.
Нижестоящим в иерархии за высшим финансовым ведомством следует главный распорядитель (который является структурой федерального, регионального подразделения или образованием муниципального значения). Он занимается распределением лимитов среди низшего звена распорядителей из числа подчиненных органов и казенных учреждений.
Завершает цепочку – бюджетополучатель (структура, которая подчинена одному из распорядителей вверх по вертикали), который, будучи госструктурой, также может одновременно выступать и в качестве распорядителя. Его полномочия крайне ограничены и фактически сведены к исполнению обязательств бюджета в пределах прописанного для него лимита согласно смете.
Федеральное казначейство:
- осуществляет доведение лимитов обязательств бюджетного типа, которые поставлены Минфином;
- информирует всю вертикаль о лимитах, которые установлены ключевым распорядителем.
Нормативно порядок доведения лимитов по всей вертикали прописан в приказе Минфина страны №104н от 30.09.2008. Что касается бюджетов уровня регионов и ниже, то процедура определяется властями уровня, соответствующего бюджету.
Порядок и сроки доведения и принятия
ЛБО определяется ежеквартально и подлежат доведению до низового звена в виде получателей не позднее, чем за 5 дней до того, как стартует период, на который они установлены.
Иногда в выдаче средств может быть отказано
Субъекты, которым выделяются средства непосредственно для их освоения, присваивается лицевой счет, который дает возможность осуществлять учет следующих элементов:
- доведенные обязательства;
- размеры статей затрат;
- перечисленные лимиты;
- зачисленные дотации.
Обязательства принимаются через списание средств со счетов, которые открыты в УФК. Лимитные суммы переводятся на основании платежных поручений, для которых установлен единый образец. Каждая операция по списанию финансов проходит контроль Казначейства на предмет целевого использования, не превышение лимита и соответствие статье КБК.
Контролирующий орган вправе отказать в исполнении обязательства, если:
- требуемые для операции средства выходят за рамки доведенных обязательств по статьям;
- ассигнования не выделялись по установленному лимиту;
- установлены нарушения норм бюджетирования (например, производится проплата по договорам, которые не участвовали в тендере и т. д.);
- имеются противоречия (разница) в зачисленных ассигнованиях и смете, прошедшей утверждение распорядителем.
Если принимается решение отказать в проведении операции, то до получателя обязательно доводится соответствующая информация с обоснованием причин. Если отказ не мотивирован – это нарушает бюджетное финансирование и является основанием для применения мер воздействия на исполнительный орган.
Правила учета
Учет выделения финансов осуществляется через карточки по форме 0504062 – регистр аналитического учета.
Учет полученных средств необходимо осуществлять должным образом
Данные аккумулируются со следующими особенностями:
- полученные и переданные субсидии в установленных размерах учитываются самостоятельно;
- сведения формируются по нарастающей;
- основа учета – бюджетная классификация;
- увеличение ассигнованных сумм отражается со знаком «+», обратный процесс – со знаком «-»;
- при определении объемов движения за основу принимается информация о выделенных лимитах обязательств на соответствующий год с поправкой за месяц;
- карточки заполняются на основании показателей первичного учета.
Особенности применения
ЛБО непостоянный показатель и может быть скорректирован исполнительным органом ключевого распорядителя. При этом пересмотр допустимо осуществлять как в сторону увеличения, так и наоборот, сокращения. Не исключена возможность и блокировки зачислений.
Получатель может производить изменения показателей, если имеет место недостаток или отказ от обязательств, а также при денежном приходе свыше утвержденных, что случается, если были поступления внебюджетных или доп.
бюджетных ассигнований. Сверхлимитные доходы требуется утвердить у распорядителя.
Если в 15-дневный срок от дня обращения получателя поступления сверх нормы не пройдут утверждение, лимит подлежит индексации по статьям расходов.
Когда имеет место обратное – средств в предписанных пределах недостаточно, чтобы исполнить принятые обязательства, от получателя требуется подать заявку распорядителю. Обращение сопровождается предоставлением ряда документов:
- контракты и накладные или акты, которые подтверждают, что работы, коммунальные и прочие услуги оказаны и содержат цену, но учреждение не расплатилось;
- расчеты сумм, требуемых фактически для выплаты за труд, которые установлены лимитами в недостаточных размерах или требующих пересмотра из-за увеличения штатного расписания;
- бумаги, доказывающие траты в рамках программ, введение которых производилось уже после утверждения обязательств.
При недостатке или избытке средств необходимо согласование
Распорядитель инициирует пересмотр утвержденных ЛБО, если:
- Требуется сокращение расходов бюджета. При этом уменьшение не должно превышать 10% от первоначальной величины.
- Производится перераспределение по расходным статьям. Если таковое имеет место быть, об этом должен быть поставлен в известность получатель. Срок уведомления ограничен, сделать это требуется за 5 и более дней до начала периода. Если срок действия лимита перевалил за половину, то корректировки его размеры не подлежат.
Порой практикуется просто блокировка поступлений. Этап финансирования при таком решении значения не имеет. Причины к таким мерам:
- Отсутствие программы или условий, которые являлись в момент утверждения катализатором для выделения средств.
- Выявление факта растраты денег не на цели их выделения.
- Утвержденный лимит истекает до последнего дня календарного года.
- На момент отчетной даты средства не освоены по назначению. Возврат таких средств исключает возможность их дальнейшего использования по причине утраты соответствующих прав.
Речь в видео пойдет об обязательствах в целом:
Бюджетные ассигнования

Ассигнованием (из лат. assignare «назначать, выделять») являются денежные средства, выделяемые государственным или иными структурами на поддержание работы некоторых организаций или лиц, а также для финансирования определенных целей и задач.
Описание простыми словами
Не раз можно слышать, как государство выделяет денежные средства на те или иные нужды – строительство и ремонт дорог, помощь социально незащищенным слоям населения и т.д. – это и есть ассигнование.
В основном, термин «ассигнование» применяется в государственных и политических стандартах. Наиболее распространенным видом ассигнования является бюджетное.
Бюджетное ассигнование
Понятие «бюджетные ассигнования» указано в Бюджетном Кодексе Российской Федерации № 145-ФЗ от 31.07.1998 г. и трактуется как ограниченный размер сумм денежных средств, установленных для исполнения государственных бюджетных обязательств в текущем финансовом периоде.
То есть бюджетом государства установлены суммы и их дальнейшее использование в следующем году.
Основным параметром бюджетных ассигнований является поддержка и финансирование бюджетных организаций – это учреждения образования, медицина, ресурсодобывающие компании, судебные структуры и другие.
Помимо этого ассигнования из бюджета идут на выплаты, установленные законодательством населению, а также на реализацию различных государственных программ.
Получателем бюджетных ассигнований являются бюджетные учреждения, кроме того, при участии в социальных программах и программах поддержки предпринимательства получателями могут являться коммерческие организации и индивидуальные предприниматели, а также физические лица.
Виды бюджетных ассигнований
Под видами бюджетных ассигнований понимается их целевое назначение в соответствии с бюджетом на основании Бюджетного кодекса РФ. К ним относятся:
- Государственные (муниципальные) ассигнования – направляются для оплаты товаров, работ или услуг, требуемых для государственных или муниципальных нужд. Получателями ассигнований являются казенные учреждения, бюджетные и автономные учреждения, некоммерческие организации. Основными целями ассигнований является закупка необходимых товаров, оплата работ или услуг физическим и юридическим лицам, исполнение государственного заказа, возмещение затрат на оборону и безопасность и др.
- Социальные ассигнования – к ним относятся все категории выплат от государства физическим лицам – пенсии, субсидии, компенсации и другие меры поддержки населения.
- Инвестиционные ассигнования юридическим лицам — выделяются при разработке инновационных и современных производств и разработок.
- Субсидии юридическим лицам, индивидуальным предпринимателям, физическим лицам – выделяются производителям товаров или услуг для возмещения расходов, связанных с производством, за исключением подакцизных товаров, произведенных не на территории РФ.
- Межбюджетные переводы – это дотации и субсидии бюджетам субъектам РФ.
- Долговые ассигнации – необходимы для обслуживания государственного долга.
- Судебные ассигнации – необходимы для исполнения судебных решений и приказов по отношению к Российской Федерации, субъектов, муниципальных образований о возмещении вреда в результате неправомерных действий органов государственной власти на всех уровнях.
Методы планирования бюджетных ассигнований
Планирование бюджетных ассигнований производится каждым специализированным государственным органом раздельно по отдельному виду ассигнования.
В первую очередь планирование осуществляется на выполнение текущих государственных обязательств и будущих или принимаемых обязательств.
К первой категории текущих обязательств относятся обязанности РФ, установленные законами и иными нормативными актами, а также договорами, изменение которых не планируется в установленном году.
К будущим обязательствам относятся такие обязанности, которые возникнут в следующем периоде на основе законов, договоров и иных документов, планируемых к принятию.
Схема планирования бюджетных ассигнований происходит следующим образом:
- Министерство финансов формирует сводный информационный материал о бюджетных ассигнованиях в следующем году и направляет его на рассмотрение в Управление делами Президента РФ, а также в Государственную думу, Совет федерации, Верховный суд РФ, Конституционный суд РФ, Счетную палату РФ.
- При возникновении разногласий формируется подкомиссия по планированию бюджетных ассигнований, решение которой носит рекомендательный характер.
- Если остались несогласованные вопросы, то результаты работы выносятся на Правительственную комиссию по бюджетным проектировкам, где и принимается окончательное решение.
Лимиты бюджетных обязательств и бюджетные ассигнования
Наряду с понятием бюджетных ассигнований, подразумевающего предельные денежные суммы, Бюджетным кодексом предусмотрен термин – лимиты бюджетных обязательств. На первый взгляд, понятия схожи, однако при более детальном рассмотрении разница существенна.
Бюджетные ассигнования предусмотрены бюджетной росписью.
Главным распорядителем или администратором бюджетных средств является орган государственной власти, орган местного самоуправления или главный орган системы образования, здравоохранения, культуры и т.д., которое вправе распределять бюджетные ассигнования между подведомсенными распорядителями.
Главный распорядитель доводит денежные средства до распорядителя денежных средств на каждом уровне (орган местного самоуправления, казенное учреждение и др.), и уже тот, в свою очередь, распределяет ассигнования между получателями бюджетных средств, в том числе и лимиты бюджетных обязательств, то есть установленные бюджетом суммы расходов.
В соответствии с Бюджетным кодексом РФ лимитами бюджетных обязательств признается размер денежных средств, которые казенные учреждение вправе использовать в установленном финансовом году.
Таким образом, если бюджетные ассигнования – это финансирование на определенные нужды, то лимиты бюджетных ассигнований – это установленные пределы в денежном выражении (смета расходов). Лимиты утверждаются и распределяются поквартально.
Использование бюджетных ассигнований из резервного фонда
Бюджетом страны предусмотрена еще одна статья – «Резервный фонд», которая планируется в размере не более 1 % всех расходов бюджета. Денежные средства указанной статьи используются на финансирование чрезвычайных и непредвиденных расходов.
Использовать резервный фонд на выплату бюджетных ассигнований возможно только на основании указов и распоряжений Президента РФ.Запрещено использовать бюджетные ассигнования резервного фонда на финансирование проведения выборов или референдумов.
Кроме того, бюджетные ассигнования из резервного фонда могут пойти на предупреждение и устранение чрезвычайных ситуаций, стихийных бедствий и их последствий при решении Правительства РФ.
В заключении хотелось бы отметить, что бюджетные ассигнования – это необходимый инструмент поддержания социальной сферы общества на высоком уровне.
Незащищенные слои населения вправе получать от государства достойную поддержку, равно как и добросовестные предприниматели, уплачивающие налоговые обязательства в бюджет.Таким образом, только грамотное планирование бюджета страны поможет сформировать необходимый объем ассигнований и осуществлять содействие во всех сферах жизни общества.
Разница между лимитами бюджетных обязательств и бюджетными ассигнованиями
Каждый из нас хотя бы раз пытался спланировать свои траты и сопоставить их с доходами за неделю или месяц, то есть составить свой личный или семейный бюджет. Такое планирование позволяет выявить чрезмерные расходы по отдельным направлениям, перераспределить по более важным.
Также на уровне государства — чтобы обеспечить исполнение всех платежей, выделить и направить часть доходов на развитие, а не только на текущее потребление, формируется бюджет (для страны, региона или города, посёлка, района, села).
Но если личные финансы планируются по собственному усмотрению, то для государства они строятся по строгим правилам — Бюджетному кодексу Российской Федерации (БК РФ).
Создание госбюджета невозможно, если не разобраться в основной терминологии БК РФ, где одними из ведущих тезисов являются лимиты бюджетных обязательств и бюджетные ассигнования.
Сходство лимитов бюджетных обязательств и бюджетных ассигнований
И то, и другое имеет рублёвую форму. То есть когда о них говорят, формулируют «в размере такой-то суммы рублей». Оба понятия используются при формировании закона о бюджете. Допускается пересматривать, менять их в течение года. На этом общие черты заканчиваются, так как это не синонимы, их отличия рассмотрим ниже.
Различия между лимитами бюджетных обязательств и бюджетными ассигнованиями
Выделим следующие критерии:
- На кого распространяются. Лимиты — только на учреждения, тогда как ассигнования — это все деньги державы, идущие на расходы. Для сравнения, все траты семьи-государства можно назвать ассигнованиями, а вот ребенок-учреждение имеет также свои финансы, но лимитированные родителями.
- Документ-основание. Пределы-лимиты спускаются казённому учреждению сверху, структурой, его создавшей, в виде документа — бюджетной сметы. Она фиксирует не только общую сумму расходов, но и распределение по статьям. Выплаты-ассигнования планируются финансовым органом, принимаются на заседании думы в виде нормативно-правового акта — закона о бюджете.
- Период формирования. Ассигнования выделяются для одного календарного года, тогда как лимиты могут доводиться для одного года или трёх лет.
Очевидно, что понятие ассигнований обширнее, чем лимиты, так как первое — это деньги, которые перечисляются из казны на разные цели организациям и физическим лицам, а второе — это максимально допустимые расходы, которые позволено тратить казённому учреждению.
Что такое лимиты бюджетных обязательств
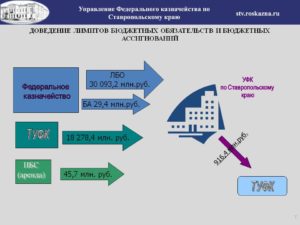
Финансирование бюджетных организаций и других получателей определяется распорядителем с последующим направлением ассигнований. Предельный объем финансирования ограничивается лимитом, установленным на квартальный период, нарастающим итогом в пределах календарного года. Сводный лимит по получателям утверждается контролирующим органом исполнительной власти.
Порядок рассмотрения бюджетных ассигнований и их распределения регулирует «Бюджетный кодекс РФ» № 145-ФЗ (действующая редакция от 15.02.2016г.). Показатели лимитов, обязательств составляются в денежном выражении. Назначение лимита – обеспечение качественного контроля за расходованием государственных средств и формирование затрат по целевым статьям.